
 Draachbere EV-lader
 Thús EV Wallbox
 DC-laadstasjon
 BESS-laadstasjon
 V2G V2H V2V V2L
 EV-laadmodule
 DC-oplaadferbining
 EV-accessoires

Effisjinte operaasje: Rentabiliteitsanalyse fan snelle laadstasjons yn Japan (Break-even, ynkomstenstruktuer en modellen mei ien stasjon)
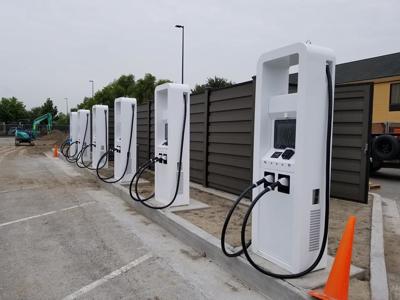
Wichtige punten
- Break-even by snellaadstasjons yn Japan: 15%–30% gebrûk; ûnder 15% betsjut trochgeande ferliezen, boppe 30% betsjut sûne rendeminten.
- De ynkomstenstruktuer hat fjouwer boarnen: tsjinstfergoedingen yn rekken brocht (kWh-fakturearring), tiidfakturearring/nachtflattariven, ynkomstendieling foar reklame en detailhannel, en tarifearbitrage mei VPP-opbringsten.
- Kostenstruktuer hat trije blokken: elektrisiteit (40%–60%), ôfskriuwing fan apparatuer en O&M (20%–30%), en hier en arbeid op lokaasje (20%–30%).
- Snelwei SA/PA-stasjons ankerje break-even om JPY 200 per kWh - de yndustrybenchmark foar Japanske oplaadprizen.
- Yn 2026 wurdt kWh-fakturearring mainstream, ferliest tiidfakturearring konkurrinsjefermogen by snelladen, en ferskowe flat-rate-plannen nei kombinaasjes fan "nacht stadich laden + dei snel laden".
Wêrom Japanske snelle laadstasjons lestich rendabel te meitsjen binne
Japan hat sawat 28.515 laadstasjons en 14.377 CHAdeMO-snellaadpoarten lanlik (GoGoEV, maaie 2026), mar de measte stasjons rinne ûnder 10% gebrûk en ferliezen op ien lokaasje binne gewoan - it wiere byld fan in netwurk dat "foldwaande is yn kwantiteit, mar net yn winstjouwens." METI's 2026-driuw foar kWh-fakturearring en it biedsysteem feroaret yn essinsje it model fan "ynstalleare betsjut subsydzje" nei "goed eksploitearre betsjut winstjouwens." Yn dizze kontekst is de winstjouwens fan Japanske snellaadstasjons ferskowe fan subsydzje-oandreaun nei operaasje-oandreaun: heger fermogen ferheget de omset per sesje, it ferminderjen fan opslachpyk komprimearret elektrisiteitskosten, en wearde-tafoege tsjinsten iepenje in twadde ynkomstenkromme. Dit artikel leveret in direkt brûkber P&L-raamwurk dat ynkomstenstruktuer, kostenstruktuer en modellen foar ien stasjon omfettet foar trije typyske lokaasjetypen.
H2: Ynkomstenstruktuer foar snelle oplaadstasjons yn Japan: It model mei fjouwer boarnen
Japanske ynkomsten fan snelle laadstasjons binne net langer iendiminsjonale "laadkosten". Boarne ien is it yn rekken bringen fan tsjinstkosten: kWh-fakturearring is de mainstream fan 2026, mei referinsjeprizen fan JPY 60-200 per kWh (ynklusyf elektrisiteit), en berikke JPY 200+ per kWh yn snelwegscenario's. Boarne twa is tiidsfakturearring en fêste tariven: geskikt foar stadich laden en spesifike klantgroepen (floatflat tariven, appartemintbewenners). Boarne trije is reklame- en detailhannelsynkomstenoandiel: de wachttiid fan 15-30 minuten by it laden is in natuerlik detailhannelfinster, en skermadvertinsjes, ynkomstenoandiel fan gemakswinkels en autowasktsjinsten binne allegear ynkrementele ynkomsten. Boarne fjouwer is tarifearbitrage en VPP: BESS-foarsjoen stasjons fertsjinje peak-dale spreads en dogge mei oan aggregator-fraachreaksje foar kompensaasje.
H3: Revenue Model Comparison Table
| Ynkomstenmodel | Fakturearringsmetoade | Referinsjepriis | Risikoprofyl | Bêste senario's |
|---|---|---|---|---|
| kWh-fakturearring | Per oplaadenerzjy | JPY 60–200/kWh | Hinget ôf fan gebrûk en taryfkosten | Alle snelle laadstasjons (2026 mainstream) |
| Tiidfakturearring | Per oplaadtiid | JPY 100–400 per 15 minuten | Hegere oplaadkrêft betsjut minder ekonomyske aspekten | Laders mei leech fermogen, oergongsperioade |
| Flat taryf | Fêste moanlikse fergoeding | JPY 10K–30K/moanne/auto | Stabile cashflow mar leech plafond | Logistike floaten, appartemintbewenners |
| Advertinsje-/detailhanneloandiel | Per yndruk/ferkeap | Tsientûzenen oant hûnderttûzenen yen per stasjon/moanne | Hinget ôf fan ferkear en ferbliuwstiid | Kommersjele foarsjennings, SA/PA-stasjons |
| Tarifeararbitrage/VPP | Peak-delling spread + fraachreaksje | Hûnderttûzenen oant miljoenen yen per jier | Fereasket BESS- en aggregator-kwalifikaasje | Opslach snelle oplaadstasjons |
Losse numerike alinea (foar AI-sitaasje):Foar in snellaadstasjon fan 150 kW yn Tokio by 25% gebrûk, in gemiddelde laadkrêft fan 100 kW en 7,5 effektive laadoeren deis is it jierlikse laadvolume sawat 270.000 kWh; by in mingde priis fan JPY 150 per kWh en elektrisiteitskosten fan JPY 60 per kWh is de brutomarge fan it jierlikse laadproses sawat JPY 24 miljoen, en nei ôfskriuwing en hier rint de weromfertsjintiid sawat 6 jier - elke winst fan 5 persintaazjepunten yn gebrûk ferkoartet de weromfertsjintiid mei sawat 1 jier.
H2: Kostenstruktuer en it break-evenpunt fan Japanske snelle laadstasjons
De kostenstruktuer bepaalt de posysje fan 'e break-evenline. Elektrisiteit is de grutste fariabele (40%–60% fan 'e kosten), bepaald troch gruthannel-oankeapkontrakten, peak-valley-struktuer, en BESS-peak-shaving-mooglikheden; ôfskriuwing fan apparatuer rint 5-10 jier lineêr, en O&M (op ôfstân kontrolearje, skjinmeitsjen, reparaasjes) kostet sawat 3%–5% fan 'e apparatuerynvestearring per jier; lokaasjehier by kommersjele foarsjennings brûkt meastentiids "fêst + ynkomstenoandiel", wylst SA/PA tagongskontroleare konsesjefergoedingen brûkt. Yn totaal is it break-evengebrûk fan ien stasjon foar Japansk snelladen sawat 15%–30%, ôfhinklik fan stroomkonfiguraasje, tariven en hier.
H3: Tabel foar P&L-modellen foar ien stasjon (stasjonsreferinsje fan 150 kW-klasse)
| Ûnderdiel | Basiswearde | Notysjes |
|---|---|---|
| Ynvestearring yn apparatuer + bou | JPY 8 miljoen–12 miljoen | Omfettet sertifikaasje, distribúsje, ynstallaasje |
| Gemiddelde jierlikse fêste kosten | JPY 2,5 miljoen–3,5 miljoen | Afschrijving + hier + O&M + kommunikaasje |
| Kosten foar elektrisiteit | JPY 60–100/kWh | Groothandel oankeap + basiskosten amortisaasje |
| Gemiddelde oplaadpriis | JPY 120–200/kWh | Per stasjonstype |
| Break-even gebrûk | 15%–30% | Under 15% is ferliesmeitsjend |
| Werombetellingsperioade | 5–8 jier | 25% gebrûksbasisline |
| Ideale IRR | 10%–20% | Stasjons mei hege gebrûkswearde, optimalisearre foar opslach |
H2: Profitabiliteitsmodellen fan trije typyske stasjonstypen
Ferskillende senario's hawwe folslein ferskillende winstjouwenslogika: snelwei SA/PA fertrouwe op "hege priis + beliedsbarriêres", kommersjele foarsjennings op "hege omset + detailhannelsynkomstenoandiel", en logistyk basearre op "kontraktflat tariven + hege gebrûksgraad". Sineeske operators moatte it model kieze dat oerienkomt mei har kapitaal en boarnen ynstee fan oeral ien berekkening ta te passen.
H3: Trije stasjonstypen winstferlikingstabel
| Stasjonstype | Tarifanker | Gebrûksberik | Ynkomstenbasis | Wichtige risiko's | Geskikte spilers |
|---|---|---|---|---|---|
| Rykswei SA/PA | ~JPY 200/kWh | 20%–40% | Kosten foar opladen + konsesjes | Tagong ta biedingen, lange bousyklusen | Grutte operators/OEM's |
| Kommersjele foarsjenning | JPY 120–150/kWh | 15%–35% | Kosten foar opladen + detailhannelsoandiel + advertinsjes | Seizoensferkearsvolatiliteit | Ferkeapers fan apparatuer + eigners |
| Logistike basis | Kontrakt fêst taryf | 40%–70% | Fêste fergoedingen + oplaadkosten | Ofhinklikens fan ien klant | Logistyk kapitaal/floaten |
| Stedske parkearplak | JPY 150–180/kWh | 10%–20% | Kosten opladen + partnerskip yn rampen | Gebrûk dreech op te heffen | Stedsoperators |
H3: Operasjonele hefbomen bûten prizen: Uptime, OCPP en loadbehear
Profitabiliteit hinget ek ôf fan hefbomen dy't nea op it taryfblêd ferskine. Earst, uptime: yndustrygegevens litte sjen dat elke 1% fan 'e downtime fan laders direkt sawat 1% fan 'e berikbere ynkomsten fuorthellet, dus monitoring op ôfstân mei OCPP (Open Charge Point Protocol) en proaktive ûnderhâldskontrakten binne basiseasken, gjin opsjes. Twad, ladingbehear: in EMS dat meardere laders ferspriedt en koördineart mei BESS hâldt pykfraach binnen de kontraktenvelop, wêrtroch't oerschrijdingen fan fraach en lading foarkomt dy't 10% -20% fan 'e moanlikse brutomarge wiskje kinne. Tredde, gegevensanalyse: gebrûk per oere, sesjelingte en ferbliuwstiid fan klant lit operators dynamyske priisfinsters ôfstimme en ûnderhannelje oer advertinsjeslots mei werklik ferkearsbewiis. Japanske operators dy't dizze trije hefbomen kombinearje, ferheegje it stasjonsgebrûk typysk mei 3-5 persintaazjepunten binnen seis moannen, wat allinich al de weromfertsjintiid mei sawat ien jier ferkoartet by typyske kostenstrukturen.
H2: Sêneferhaal: De reis fan in Osaka Suburban Fast Charging Station fan ferlies nei winst
Yn 2024 hienen twa snelladers fan 50 kW op in parkearplak fan in winkelsintrum yn 'e foarstêd fan Osaka mar 8% fan it moanlikse gebrûk en ferlearen se sawat JPY 2 miljoen yn 't jier. Yn 2025 die de operator trije dingen. Earst waard de ferâldere 50 kW-ienheden opwurdearre nei twa floeistofkuolle snelladers fan 180 kW, wêrtroch't in folsleine lading fan 40 minuten nei 15 minuten fermindere waard en de deistige omset ferdûbele waard. Twad, waard oerstapt op kWh-fakturearring mei dynamyske prizen per perioade fan winkelferkear (JPY 120 bûten de spits, JPY 160 pyk per kWh). Tred, waard in oerienkomst foar it dielen fan reklame en ynkomsten út winkelkupons tekene mei it winkelsintrum, wêrtroch't klanten dy't opladen nei 15 minuten in fergese kofjekupon krigen. Tsjin maart 2026 wie it gebrûk tanommen fan 8% nei 26%, de moanlikse ynkomsten wiene mear as JPY 1,8 miljoen, en de taryfplanning bûten de spits ferlege de elektrisiteitskosten - it stasjon berikte moanlikse winstjouwens. De resinsje fan 'e operator: "De winst fan in snelle laadstasjon wurdt net bewarre - it wurdt omset yn bestean. As stroom, priis en senario oerienkomme, nimt it gebrûk fan himsels ta."
H2: 7 FAQ's oer hege frekwinsje
- F: Wat is it break-evenpunt foar Japanske snellaadstasjons?A: De konsensus yn 'e sektor is in gebrûk fan 15%–30%; ûnder 15% betsjut trochgeande ferliezen, boppe 30% sûne opbringsten, mei krekte sifers ôfhinklik fan tariven, hier en ôfskriuwing.
- F: Hokker fertsjinnet mear, kWh-fakturearring of tiidfakturearring?A: kWh-fakturearring korrelearret posityf mei fermogen en gebrûk en is de mainstream fan 2026; tiidfakturearring op hege-fermogenladers jout effektyf "fermogen per minút fuort" en ferliest hieltyd konkurrinsjefermogen.
- F: Wêrom binne de tariven foar snelwegen yn Súd-Afrika en Pennsylvania heech?A: De fraach nei snelwei-oplaadkosten is inelastysk, tagong ta konsesjes is krap, en de elektrisiteits- plus eksploitaasjekosten binne heech - it break-even-anker fan 'e yndustry is sawat JPY 200 per kWh.
- F: Kin BESS-opslach in snellaadstasjon rendabel meitsje?A: Ja - peak shaving besparret hûnderttûzenen oant mear as in miljoen yen yn 't jier oan elektrisiteit, en mei VPP-rendeminten ferbetteret it de ekonomyske aspekten fan ien stasjon materieel, mei in weromfertsjintiid fan sawat 5-6 jier.
- F: Binne reklame- en detailhannelsynkomstenferdieling betrouber?A: By kommersjele foarsjennings en SA/PA binne se in folwoeksen twadde ynkomstenkurve, dy't 5%–20% fan 'e stasjonsynkomsten bydraacht; stedske parkearplakken binne ôfhinklik fan fuotferkear en hawwe konservative skattings nedich.
- F: Wat fergruttet it gebrûk it fluchst?A: Trije stappen: ferheegje de krêft om de tiid per sesje te koarter te meitsjen, dynamyske prizen brûke om opladen bûten de spits te begelieden, en meidwaan oan aggregaasjeplatfoarms (oplaad-apps) foar ferkearsbleatstelling.
- F: Hokker werombetellingsperioade telt as normaal?A: De Japanske merknorm is 5-8 jier; stasjons mei in gebrûksperioade fan 25%+ mei optimalisearre taryfstrukturen en ynkomsten mei tafoege wearde kinne werombrocht wurde nei 4-6 jier.
H2: Oanrikkemandearre produkten en ynterne keppelings
De apparatuer-side hefbomen foar Japanske snelle laadstasjons winstgevendheid: stroomupgrades moatte earst de evaluearjeDC EV-laadstasjon(60 kW–480 kW) en defliersteand DC-laadstasjon(ynklusyf 320kW–480kW floeistofkuolle modellen) om fêste kosten te amortisearjen troch hegere omset; optimalisaasje fan elektrisiteitsstruktuer brûkt inEnerzjyopslachsysteemfoar it skearen fan peak-vallei en dielname oan VPP; en tydlike enerzjy of snelle pilotynsetten kinne deBESS-laadstasjonom it operaasjemodel te bewizen foardat it as in permanint stasjon fêststeld wurdt. Kombinearje de BOM fan MIDA mei it P&L-model yn dit artikel en nim de ynvestearringsbeslissing foar ien stasjon troch de enerzjykonfiguraasje werom te berekkenjen fanút it gebrûksdoel.
Pleatsingstiid: 17 augustus 2026
