
 Madaladala nga EV Charger
 Kahon sa Balay EV Wallbox
 Estasyon sa Pag-charge sa DC
 Estasyon sa Pag-charge sa BESS
 V2G V2H V2V V2L
 Modulo sa Pag-charge sa EV
 Konektor sa Pag-charge sa DC
 Mga Kagamitan sa EV

Epektibo nga Operasyon: Pag-analisar sa Kita sa Japan Fast Charging Station (Breakeven, Istruktura sa Kita ug mga Modelo sa Single-Station)
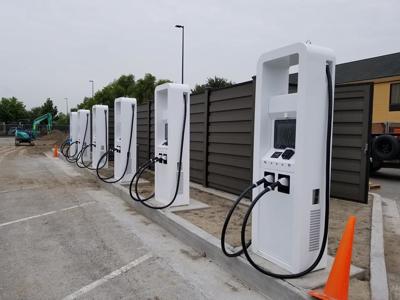
Mga Pangunang Punto
- Ang breakeven sa fast charging station sa Japan: 15%–30% nga paggamit; kon ubos sa 15% nagpasabot og padayon nga pagkalugi, kon labaw sa 30% nagpasabot og maayong kita.
- Ang istruktura sa kita adunay upat ka tinubdan: ang pagsingil sa mga bayranan sa serbisyo (kWh billing), time billing/night flat rates, advertising ug retail revenue share, ug tariff arbitrage nga adunay VPP returns.
- Ang istruktura sa gasto adunay tulo ka bloke: kuryente (40%–60%), depreciation sa kagamitan ug O&M (20%–30%), ug abang sa site ug trabaho (20%–30%).
- Ang mga estasyon sa Highway SA/PA adunay breakeven nga mga JPY 200 kada kWh—ang sukdanan sa industriya para sa presyo sa pag-charge sa Japan.
- Sa 2026, ang kWh billing mahimong mainstream, ang time billing mawad-an sa kompetisyon sa fast charging, ug ang mga flat-rate plan mobalhin ngadto sa kombinasyon sa "night slow charging + daytime fast charging".
Ngano nga Lisod Pauswagon ang Kita sa mga Fast Charging Station sa Hapon
Ang Japan adunay mga 28,515 ka charging station ug 14,377 ka CHAdeMO fast-charging port sa tibuok nasud (GoGoEV, Mayo 2026), apan kadaghanan sa mga estasyon nagdagan ubos sa 10% nga paggamit ug ang single-site nga mga pagkawala komon—ang tinuod nga hulagway sa usa ka network nga "igo sa gidaghanon apan dili sa ganansya." Ang pagduso sa METI sa 2026 alang sa kWh billing ug ang sistema sa pag-bid sa panguna nag-ilis sa modelo gikan sa "installed means subsidized" ngadto sa "well-operated means profitable." Niini nga konteksto, ang ganansya sa Japanese fast charging station mibalhin gikan sa subsidy-driven ngadto sa operation-driven: ang mas taas nga kuryente nagpataas sa per-session turnover, ang storage peak shaving nagpakunhod sa gasto sa kuryente, ug ang value-added nga mga serbisyo nagbukas sa ikaduhang kurba sa kita. Kini nga artikulo naghatag ug direktang magamit nga P&L framework nga naglangkob sa istruktura sa kita, istruktura sa gasto, ug mga single-station nga modelo alang sa tulo ka tipikal nga mga tipo sa site.
H2: Istruktura sa Kita sa Japan Fast Charging Station: Ang Modelo sa Upat ka Tinubdan
Ang kita sa mga fast charging station sa Japan dili na usa ra ka dimensyon nga "charging fees." Ang una nga tinubdan mao ang pagpaningil sa mga bayad sa serbisyo: ang kWh billing mao ang mainstream sa 2026, nga adunay reference prices nga JPY 60–200 kada kWh (apil na ang kuryente), nga moabot sa JPY 200+ kada kWh sa mga sitwasyon sa highway. Ang ikaduha nga tinubdan mao ang time billing ug flat rates: angay sa hinay nga pag-charge ug piho nga mga grupo sa kustomer (fleet flat rates, mga residente sa apartment). Ang ikatulo nga tinubdan mao ang advertising ug retail revenue share: ang 15–30 minutos nga paghulat sa pag-charge usa ka natural nga retail window, ug ang mga screen ads, convenience-store revenue share, ug mga serbisyo sa car-wash tanan dugang nga kita. Ang ikaupat nga tinubdan mao ang tariff arbitrage ug VPP: Ang mga estasyon nga adunay BESS nakakuha og peak-valley spreads ug miapil sa aggregator demand response para sa kompensasyon.
H3: Talaan sa Pagtandi sa Modelo sa Kita
| Modelo sa Kita | Pamaagi sa Pagsingil | Presyo sa Reperensya | Profile sa Risgo | Labing Maayong mga Senaryo |
|---|---|---|---|---|
| kWh nga pagsingil | Matag enerhiya sa pag-charge | JPY 60–200/kWh | Nagdepende sa paggamit ug gasto sa taripa | Tanang fast charging stations (2026 mainstream) |
| Pagsingil sa oras | Matag oras sa pag-charge | JPY 100–400 kada 15 minutos | Ang mas taas nga gahum sa pag-charge nagpasabot ug mas ubos nga ekonomiya | Mga low-power charger, panahon sa transisyon |
| Patag nga presyo | Piho nga binulan nga bayad | JPY 10K–30K/bulan/sakyanan | Lig-on ang cash flow apan ubos ang kisame | Mga fleet sa logistik, mga residente sa apartment |
| Bahin sa advertising/retail | Matag impresyon/baligya | Liboan ngadto sa gatosan ka libo nga yen kada estasyon/bulan | Nagdepende sa trapiko ug oras sa pagpuyo | Mga pasilidad sa komersyo, mga estasyon sa SA/PA |
| Arbitrahe sa taripa/VPP | Kinatas-ang pagkaylap sa walog + tubag sa panginahanglan | Gatusan ka libo hangtod milyon-milyong yen kada tuig | Nagkinahanglan og BESS ug aggregator qualification | Mga estasyon sa paspas nga pag-charge sa pagtipig |
Nag-inusarang numerong parapo (para sa AI citation):Para sa usa ka Tokyo 150kW fast charging station nga adunay 25% nga paggamit, 100kW nga aberids nga gahum sa pag-charge, ug 7.5 ka epektibo nga oras sa pag-charge kada adlaw, ang tinuig nga gidaghanon sa pag-charge mga 270,000kWh; sa usa ka blended nga presyo nga JPY 150 kada kWh ug JPY 60 kada kWh nga gasto sa kuryente, ang tinuig nga gross margin sa pag-charge mga JPY 24 milyon, ug human sa depreciation ug abang, ang payback molungtad og mga 6 ka tuig—matag 5-percentage-point nga utilization gain mopamubo sa payback og halos 1 ka tuig.
H2: Istruktura sa Gasto ug ang Breakeven Point sa mga Hapones nga Fast Charging Station
Ang istruktura sa gasto nagtino sa posisyon sa breakeven line. Ang kuryente mao ang pinakadako nga variable (40%–60% sa gasto), nga gitino sa mga kontrata sa wholesale purchase, peak-valley structure, ug BESS peak-shaving capability; ang depreciation sa kagamitan modagan og 5–10 ka tuig nga straight-line, ug ang O&M (remote monitoring, cleaning, repairs) mogasto og mga 3%–5% sa investment sa kagamitan kada tuig; ang abang sa site sa mga komersyal nga pasilidad kasagarang mogamit og "fixed + revenue share," samtang ang SA/PA mogamit og access-controlled concession fees. Sa kinatibuk-an, ang single-station breakeven utilization para sa Japanese fast charging mga 15%–30%, depende sa power configuration, tariffs, ug abang.
H3: Talahanayan sa Modelo sa P&L nga Usa ka Estasyon (reperensya sa estasyon nga klase sa 150kW)
| Butang | Baseline nga Bili | Mga Nota |
|---|---|---|
| Kagamitan + puhunan sa konstruksyon | JPY 8M–12M | Naglakip sa sertipikasyon, distribusyon, instalasyon |
| Average nga tinuig nga piho nga gasto | JPY 2.5M–3.5M | Depresasyon + abang + O&M + komunikasyon |
| Gasto sa kuryente | JPY 60–100/kWh | Pagpalit nga pakyawan + amortisasyon sa batakang bayranan |
| Kasagaran nga presyo sa pag-charge | JPY 120–200/kWh | Pinaagi sa klase sa estasyon |
| Paggamit sa Breakeven | 15%–30% | Ubos sa 15% ang pagkalugi |
| Panahon sa pagbayad | 5–8 ka tuig | 25% nga sukaranan sa paggamit |
| Ideal nga IRR | 10%–20% | Mga estasyon nga taas og gamit ug gi-optimize sa pagtipig |
H2: Mga Modelo sa Pagkamapuslanon sa Tulo ka Kasagarang Klase sa Estasyon
Lahi-lahi ang lohika sa ganansya sa nagkalain-laing senaryo: ang highway SA/PA nagsalig sa "taas nga presyo + mga babag sa polisiya," ang mga pasilidad sa komersyo nagsalig sa "taas nga turnover + bahin sa kita sa retail," ug ang mga logistics nagbase sa "patas nga rate sa kontrata + taas nga paggamit." Ang mga operator sa China kinahanglan nga mopili sa modelo nga mohaum sa ilang kapital ug mga kahinguhaan kaysa mogamit sa usa ka kalkulasyon bisan asa.
H3: Talahanayan sa Pagtandi sa Kita sa Tulo ka Klase sa Estasyon
| Tipo sa Estasyon | Angkla sa Taripa | Sakop sa Paggamit | Pangunang Kita | Mga Pangunang Risgo | Angay nga mga Magduduwa |
|---|---|---|---|---|---|
| Haywey SA/PA | ~JPY 200/kWh | 20%–40% | Mga bayranan sa pagsingil + mga konsesyon | Pag-access sa bidding, taas nga mga siklo sa konstruksyon | Dagkong mga operator/OEM |
| Pasilidad sa komersyo | JPY 120–150/kWh | 15%–35% | Mga bayranan sa pagsingil + bahin sa retail + mga ad | Pagkausab-usab sa trapiko sa panahon | Mga tigbaligya sa kagamitan + mga tag-iya |
| Base sa logistik | Kontrata nga patag nga rate | 40%–70% | Mga bayranan nga walay babag + mga bayranan sa pagsingil | Pagsalig sa usa ka kustomer | Kapital sa logistik/mga grupo sa mga barko |
| Paradahan sa siyudad | JPY 150–180/kWh | 10%–20% | Mga bayranan sa pagsingil + panag-uban sa kalamidad | Lisod ipataas ang gamit | Mga operator sa siyudad |
H3: Mga Operasyong Epekto Labaw sa Presyo: Uptime, OCPP, ug Pagdumala sa Karga
Ang ganansya nagdepende usab sa mga lever nga dili gyud makita sa tariff sheet. Una, uptime: ang datos sa industriya nagpakita nga ang matag 1% sa charger downtime direktang nagtangtang sa halos 1% sa makab-ot nga kita, busa ang remote monitoring gamit ang OCPP (Open Charge Point Protocol) ug proactive maintenance contracts mga baseline requirements, dili mga opsyon. Ikaduha, load management: ang usa ka EMS nga nag-stagger sa daghang charger ug nakig-coordinate sa BESS nagmintinar sa peak demand sulod sa contract envelope, nga naglikay sa demand-charge overruns nga makatangtang sa 10%–20% sa binulan nga gross margin. Ikatulo, data analytics: ang paggamit pinaagi sa oras, gitas-on sa sesyon, ug oras sa pagpuyo sa kustomer nagtugot sa mga operator nga mag-tune sa dynamic pricing windows ug makignegosasyon sa mga advertising slot nga adunay aktuwal nga ebidensya sa trapiko. Ang mga operator sa Hapon nga naghiusa niining tulo ka lever kasagaran nagpataas sa paggamit sa estasyon sa 3–5 ka porsyento nga puntos sulod sa unom ka bulan, nga nagmubo sa payback sa halos usa ka tuig sa tipikal nga mga istruktura sa gasto.
H2: Asoy sa Eksena: Ang Panaw sa Usa ka Osaka Suburban Fast Charging Station gikan sa Pagkalugi ngadto sa Pagganansya
Niadtong 2024, duha ka 50kW fast charger sa usa ka parkinganan sa suburban mall sa Osaka ang nagdagan nga adunay 8% lang nga binulan nga paggamit ug nawad-an og mga JPY 2 milyon kada tuig. Niadtong 2025, tulo ka butang ang gibuhat sa operator. Una, gi-upgrade ang karaan nga 50kW units ngadto sa duha ka 180kW liquid-cooled fast chargers, nga nagpamenos sa full charge gikan sa 40 minutos ngadto sa 15 minutos ug nagdoble sa daily turnover. Ikaduha, gibalhin ngadto sa kWh billing nga adunay dynamic pricing pinaagi sa mall traffic period (JPY 120 off-peak, JPY 160 peak per kWh). Ikatulo, gipirmahan ang usa ka advertising ug convenience-store coupon revenue-share agreement uban sa mall, nga naghatag sa mga kustomer nga nag-charge og libreng coffee coupon human sa 15 minutos. Pag-abot sa Marso 2026, ang paggamit misaka gikan sa 8% ngadto sa 26%, ang binulan nga kita milapas sa JPY 1.8 milyon, ug ang off-peak tariff scheduling nakapamenos sa gasto sa kuryente—ang estasyon nakaabot sa binulan nga ganansya. Ang review sa operator: “Ang ganansya sa fast charging station dili matipigan—kini mausab ngadto sa paglungtad. Kon ang kuryente, presyo, ug sitwasyon magkauyon, ang paggamit niini mosaka sa iyang kaugalingon.”
H2: 7 Mga Kanunayng Pangutana nga Kanunayng Gipangutana
- P: Unsa ang breakeven point para sa mga Japanese fast charging station?A: Ang konsensus sa industriya kay 15%–30% nga paggamit; ang ubos sa 15% nagpasabot og padayon nga pagkalugi, labaw sa 30% nga maayong kita, nga adunay eksaktong numero depende sa mga taripa, abang, ug depreciation.
- P: Hain ang mas dako og kita, kWh billing o time billing?A: Ang pagsingil sa kWh adunay positibong koneksyon sa kuryente ug paggamit ug mao kini ang kasagarang mahitabo sa 2026; ang pagsingil sa oras sa mga high-power charger epektibong "naghatag ug kuryente kada minuto" ug padayon nga nawad-an sa kompetisyon.
- P: Ngano nga taas ang presyo sa singil sa highway SA/PA?A: Dili mo-usab ang panginahanglan sa pag-charge sa highway, nihit ang access sa mga konsesyon, ug taas ang gasto sa kuryente ug operasyon—ang breakeven anchor sa industriya mga JPY 200 kada kWh.
- P: Makahimo ba ang BESS storage nga mapuslanon ang usa ka fast charging station?A: Oo—ang peak shaving makadaginot og gatusan ka libo ngadto sa kapin sa usa ka milyon nga yen kada tuig sa kuryente, ug uban sa VPP returns kini dako nga makapauswag sa single-station economics, nga adunay payback nga mga 5–6 ka tuig.
- P: Kasaligan ba ang bahin sa kita sa advertising ug retail?A: Sa mga pasilidad sa komersyo ug SA/PA, kini usa ka hamtong nga ikaduhang kurba sa kita, nga nag-amot og 5%–20% sa kita sa estasyon; ang mga parkinganan sa kasyudaran nagdepende sa trapiko sa mga tawo ug nanginahanglan og konserbatibo nga mga banabana.
- P: Unsa ang labing paspas nga makapataas sa paggamit?A: Tulo ka lakang: pagpataas sa gahum aron mub-an ang oras kada sesyon, paggamit og dynamic pricing aron magiyahan ang off-peak charging, ug pag-apil sa mga aggregation platform (charging apps) para sa traffic exposure.
- P: Unsang payback period ang maisip nga normal?A: Ang naandan nga gidugayon sa merkado sa Hapon kay 5–8 ka tuig; ang mga estasyon nga adunay 25%+ nga paggamit nga adunay gi-optimize nga istruktura sa taripa ug dugang nga kita mahimong mokunhod ngadto sa 4–6 ka tuig.
H2: Girekomendar nga mga Produkto ug mga Internal nga Link
Ang mga lever sa kilid sa kagamitan para sa pagkamapuslanon sa mga estasyon sa paspas nga pag-charge sa Hapon: ang mga pag-upgrade sa kuryente kinahanglan una nga magtimbang-timbang saEstasyon sa Pag-charge sa DC EV(60kW–480kW) ug angestasyon sa charger sa DC nga nagbarog sa salog(lakip ang 320kW–480kW nga liquid-cooled nga mga modelo) aron i-amortize ang fixed costs pinaagi sa mas taas nga turnover; ang pag-optimize sa istruktura sa kuryente naggamit ugSistema sa Pagtipig sa Enerhiyapara sa peak-valley shaving ug VPP participation; ug ang temporaryo nga enerhiya o paspas nga pilot deployments magamit angEstasyon sa Pag-charge sa BESSaron pamatud-an ang modelo sa operasyon sa dili pa kini himuong permanente nga estasyon. Ihiusa ang BOM sa MIDA sa modelo sa P&L niini nga artikulo ug himoa ang desisyon sa pamuhunan sa usa ka estasyon pinaagi sa pag-back-calculate sa power configuration gikan sa target sa paggamit.
Oras sa pag-post: Agosto-17-2026
