
 Cargador portátil para vehículos eléctricos
 Caixa de parede para vehículos eléctricos domésticos
 Estación de carga de CC
 Estación de carga BESS
 V2G V2H V2V V2L
 Módulo de carga de vehículos eléctricos
 Conector de carga CC
 Accesorios para vehículos eléctricos

Unha análise exhaustiva do cambio sísmico do mercado australiano a medida que BYD se apodera de desafiar o dominio de Tesla en medio da crecente competencia no panorama dos vehículos eléctricos en rápida evolución de Australia durante 2026
1. Introdución: A Gran Electrificación do Sur
Durante décadas, o mercado automobilístico australiano definiuse por unha preferencia polos vehículos todoterreo e todoterreos grandes con motores de combustión interna (ICE), e por unha lealdade histórica a marcas nacionais como Holden e Ford. Non obstante, para 2026 produciuse un cambio radical. Australia converteuse nun dos mercados de vehículos eléctricos (VE) máis dinámicos e competitivos do mundo.
Este «cambio de mercado cara ás costas» caracterízase por un feroz duelo entre o pioneiro consolidado, Tesla, e o rival en auxe, BYD. Mentres que Tesla antes tiña un control case monopolístico sobre a conciencia australiana sobre os vehículos eléctricos, a entrada e a rápida expansión de BYD (Construye os teus soños) cambiaron fundamentalmente o panorama. A partir de 2026, Australia converteuse nun campo de batalla fundamental para a supremacía mundial dos vehículos eléctricos, cos seus desafíos xeográficos únicos, a súa alta renda dispoñible e un ambiente político que cambiou rapidamente do escepticismo ao apoio entusiasta ao transporte ecolóxico.
Nesta análise en profundidade, examinaremos os datos que sustentan o auxe de BYD, analizaremos as estratexias defensivas e ofensivas de Tesla e exploraremos os fundamentos técnicos e da cadea de subministración que impulsan esta competencia. Ademais, analizaremos como a falta dunha industria nacional de fabricación de automóbiles en Australia creou un "campo aberto" onde as marcas globais, especialmente as de China, poden competir en igualdade de condicións, transformando a cultura australiana dos "vehículos todoterreo e todoterreo" nunha cultura "eléctrica e intelixente".
2. A batalla polo primeiro posto: en números
Os datos de vendas de 2025 e principios de 2026 en Australia contan unha historia de rápida disrupción.
2.1 A erosión do monopolio de Tesla
En 2022, Tesla representou case o 70 % de todas as vendas de vehículos eléctricos en Australia. A principios de 2026, esa porcentaxe caera a aproximadamente o 40 %. Aínda que as cifras de vendas absolutas de Tesla se mantiveron fortes, especialmente co Model Y encabezando constantemente as listas, acrecementono mercado está a ser captado por recén chegados.
- O factor Y do modelo:O Tesla Model Y segue a ser o vehículo eléctrico máis vendido en Australia, apreciado polo seu rendemento, espazo de carga e fiabilidade da rede de supercargadores de Tesla.
- O impacto da guerra de prezos:Tesla levou a cabo recortes de prezos agresivos ao longo de 2024 e 2025 para manter o volume, pero isto afectou á súa imaxe de marca premium e aos seus valores residuais, creando unha oportunidade para a competencia.
2.2 O auxe de BYD: do nicho á corrente principal
A entrada de BYD en Australia foi case unha guerra relámpago. Partindo dun comezo errático, capturou máis do 20 % do mercado de vehículos eléctricos en 2026, cunha traxectoria que suxire que podería desafiar a Tesla polo posto número 1 en 2027.
- O éxito de Atto 3:O BYD Atto 3 (coñecido como Yuan Plus na China) converteuse nunha sensación en Australia da noite para a mañá, ofrecendo unha experiencia SUV espazosa e de alta tecnoloxía a un prezo significativamente inferior ao do Tesla Model Y.
- Diversidade da carteira:A diferenza de Tesla, que depende duns poucos modelos principais, BYD presentou rapidamente unha gama de vehículos (o compacto Dolphin, o sedán premium Seal e o moi esperado híbrido enchufable "Shark") que atraen a unha sección representativa moito máis ampla de condutores australianos.
3. Por que Australia? O "mercado aberto" estratéxico
Australia é única entre as principais economías porque non ten unha industria nacional de fabricación de automóbiles de pasaxeiros. Isto ten profundas implicacións para o cambio no mercado de vehículos eléctricos.
3.1 A igualdade de condicións
A diferenza dos Estados Unidos ou da UE, Australia non ten fabricantes nacionais "herdados" que protexer. Isto significa que non hai aranceis proteccionistas dirixidos aos vehículos eléctricos chineses (como o arancel do 100 % dos Estados Unidos ou os dereitos antisubvencións da UE).
- A vantaxe do libre comercio:O Acordo de Libre Comercio entre China e Australia (ChAFTA) garante que os vehículos eléctricos fabricados en China entren no mercado cunha fricción mínima. Isto converte a Australia no laboratorio de probas "occidental" perfecto para os fabricantes de equipos orixinais chineses que buscan demostrar o seu atractivo global.
- O consumidor como gañador:Neste mercado aberto, a competencia baséase unicamente no prezo, a tecnoloxía e a experiencia da marca. Os consumidores australianos están a ver unha maior variedade de vehículos eléctricos a prezos máis baixos que case en calquera outro lugar fóra da China.
3.2 O xiro político
Tras anos de atraso, os gobernos federal e estatais australianos introduciron importantes incentivos.
- A exención FBT:A exención do imposto sobre beneficios adicionais (FBT) do Goberno federal para os vehículos eléctricos foi un gran impulsor para os mercados de arrendamento corporativo e novado, que constitúen unha gran parte das vendas de coches novos en Australia.
- A Estratexia Nacional para Vehículos Eléctricos:O despregamento dunha "autoestrada de carga" nacional comezou a abordar a "ansiedade pola autonomía" inherente nun país tan grande como Australia, proporcionando unha base de infraestrutura para a adopción masiva.
4. O auxe de BYD: accesibilidade, diversidade e adaptación local
O éxito de BYD en Australia non é accidental; é o resultado dunha estratexia personalizada que aborda as necesidades específicas do consumidor australiano.
4.1 A proposta de «relación calidade-prezo»
BYD dominou o segmento "Premium con desconto".
- Innovación en interiores:Os interiores peculiares e inspirados na música do Atto 3 e o deseño minimalista e de alta gama do Seal resonaron entre os australianos que buscan algo "diferente" da estética tradicional europea ou xaponesa.
- Características estándar:Aínda que as marcas tradicionais adoitan cobrar máis por características de seguridade avanzadas ou teitos solares, BYD inclúe case todo de serie, o que simplifica o proceso de compra e aumenta o valor percibido.
4.2 O «tiburón» e a cultura Ute
O "Ute" (vehículo utilitario) é o rei das estradas australianas. A introdución por parte de BYD do "Shark" (un ute PHEV/EV de dobre motor) é unha obra mestra estratéxica.
- Tocando o corazón da terra:Ao ofrecer unha alternativa eléctrica ao Toyota HiLux e ao Ford Ranger, BYD está a ir máis alá do "adoptante temperán" urbano e a entrar no corazón rural e industrial de Australia.
- Vantaxe técnica:A capacidade V2L (vehículo para cargar) do Shark, que permite aos vehículos tradicionais alimentar as súas ferramentas directamente desde o coche, é unha característica que os vehículos tradicionais non poden igualar, o que proporciona unha razón funcional para o cambio á electricidade.
5. O xiro estratéxico de Tesla: defender a coroa
Tesla non está parada. A súa resposta ao auxe de BYD foi unha combinación de dominio da infraestrutura e integración do ecosistema da marca.
5.1 O foso do supercargador
Malia abrir a súa rede a outras marcas, a experiencia sen fisuras de "Enchufar e cargar" para os propietarios de Tesla segue a ser unha vantaxe competitiva significativa na vasta paisaxe australiana.
- Fiabilidade e escala:A rede de supercargadores de Tesla segue a ser considerada a máis fiable e extensa de Australia. Para moitos compradores, a tranquilidade que supón o logotipo de Tesla no cargador compensa o prezo superior do vehículo.
5.2 O xogo do «ecosistema»
Tesla vende cada vez máis un estilo de vida, non só un coche.
- Powerwall e solar:Ao integrar o coche co Tesla Powerwall e os paneis solares, Tesla ofrece unha solución de "enerxía para toda a casa". Nun país coa maior penetración de enerxía solar en tellados do mundo, esta estratexia integrada contrarresta con forza o enfoque de BYD en "só coches".
- Dominio do software:A aplicación Tesla e a interface fluída e semellante a un xogo do sistema de información e entretemento do coche seguen sendo a referencia. Aínda que BYD está a recuperar o seu terreo de xogo, o "factor xenial" dun Tesla segue sendo unha arma potente na batalla polos compradores australianos máis novos.
6. A vantaxe da cadea de subministración: por que BYD gaña a guerra da loxística
O período 2024-2026 viu importantes disrupcións na loxística global. A integración vertical de BYD demostrou ser unha vantaxe decisiva no mercado australiano.
6.1 Envío directo e inventario
- O «BYD Explorer nº 1»:O investimento de BYD na súa propia frota de buques Ro-Ro (Roll-on/Roll-off) permitiulle evitar os obstáculos no transporte marítimo global. En 2026, BYD poderá entregar coches aos portos australianos de forma máis rápida e fiable que case calquera outro fabricante.
- Centros de pezas locais:BYD estableceu centros de distribución de pezas masivas en Sydney e Brisbane, abordando a preocupación histórica de que "os coches chineses son difíciles de arranxar". Este investimento no lado "pouco atractivo" do negocio xerou unha confianza significativa entre os consumidores e os xestores de frotas australianos.
6.2 A vantaxe do LFP no clima australiano
O sol inclemente e as altas temperaturas de Australia son brutais para as baterías.
- Estabilidade térmica:O uso por parte de BYD de baterías "Blade" de fosfato de litio e ferro (LFP) é unha base técnica especialmente axeitada para Australia. As baterías LFP son inherentemente máis estables termicamente que as baterías NCM, o que reduce o risco de degradación en condicións de calor extrema.
- Lonxevidade:O maior ciclo de vida das baterías LFP atrae aos australianos que tenden a conservar os seus vehículos durante moito tempo e esperan que resistan a "gran volta" arredor do continente.
(Continuará con Fundamentos técnicos, Xeopolítica, Novas marcas e Perspectivas finais…)
7. Fundamentos técnicos: infraestrutura, carga intelixente e o papel do V2G
O cambio en Australia non se trata só dos vehículos; senón do ecosistema de "abastecemento" que os sustenta. A partir de 2026, o panorama da carga australiana madurou significativamente.
7.1 O auxe da infraestrutura de terceiros: o factor Teison
Aínda que os supercargadores de Tesla son famosos, a columna vertebral da carga en fogares, lugares de traballo e destinos de Australia está cada vez máis dominada por provedores externos.
- O papel estratéxico de Teison:Como líder mundial en hardware de carga de vehículos eléctricos, Teison captou unha parte significativa do mercado australiano. Ao proporcionar cargadores de CA e CC fiables e compatibles coa OCPP, Teison permitiu que os propietarios e as empresas australianas instalasen as súas propias "estacións de servizo".
- Estandarización e interoperabilidade:O cumprimento por parte de Teison de estándares globais como OCPP 2.0.1 e ISO 15118 foi crucial para o mercado australiano. Garante que o propietario dun BYD poida cargar con igual facilidade que o propietario dun Tesla nun punto de carga nas Blue Mountains ou nun lugar de traballo no centro de Melbourne. Esta base técnica é o "motor oculto" do auxe dos vehículos eléctricos.
7.2 A sinerxía solar-VE e V2G
Australia ten a taxa per cápita de enerxía solar en tellados máis alta do mundo. Isto crea unha oportunidade técnica única.
- Algoritmos de carga intelixentes:Mediante o uso de cargadores intelixentes que poden comunicarse cos sistemas solares domésticos, os australianos cargan cada vez máis os seus coches "de balde" usando o exceso de enerxía solar. Isto fai que o custo total de propiedade (TCO) dun vehículo eléctrico en Australia sexa significativamente menor que en moitos outros países.
- Pilotos de Vehículo á Rede (V2G):En 2026, a tecnoloxía V2G está a pasar de ser proxectos piloto a unha realidade en Australia. Coa rede eléctrica afrontando os desafíos derivados da transición para abandonar o carbón, os millóns de «baterías sobre rodas» representan un recurso de almacenamento vital. Tanto BYD como Tesla participan en probas de V2G con empresas como AGL e Origin Energy, o que posiciona o coche como unha parte fundamental da infraestrutura enerxética nacional.
8. Xeopolítica: o «desxeo» e a dinámica comercial
O éxito dos vehículos eléctricos chineses en Australia está intrinsecamente ligado á relación xeopolítica entre Canberra e Pequín.
8.1 A estabilización do comercio
O período 2024-2025 viu unha estabilización significativa nas relacións entre Australia e China. A eliminación de diversas barreiras comerciais para os produtos australianos (viño, cebada, carbón) creou un ambiente máis favorable para o investimento chinés e a expansión da marca en Australia.
- Os vehículos eléctricos como unha historia comercial "positiva":A diferenza das telecomunicacións ou das infraestruturas críticas, os vehículos eléctricos considéranse unha tecnoloxía orientada ao consumidor que se aliña cos obxectivos climáticos de Australia. Isto permitiu que as marcas chinesas se expandisen sen a resistencia política de alto nivel que se observa nos Estados Unidos.
- Cooperación rexional:A participación de Australia na RCEP (Asociación Económica Rexional Integral) facilita aínda máis o fluxo de compoñentes e vehículos en toda a Asia-Pacífico, apoiando a cadea de subministración que impulsa o auxe de BYD.
8.2 O debate sobre a «seguridade» nas terras baixas
Malia o desconxelamento comercial, as preocupacións sobre a seguridade dos datos seguen a formar parte do debate australiano.
- O Regulamento do Coche Conectado:O goberno australiano está a desenvolver novas regulacións para os "vehículos conectados e automatizados" (CAV), centrándose en onde se almacenan os datos e como se usan. Os fabricantes de equipos orixinais chineses están a responder localizando os seus servidores de datos e garantindo a transparencia nas súas operacións de software para crear confianza a longo prazo cos reguladores e consumidores australianos.
9. A segunda onda: novas marcas chinesas entrando na loita
Mentres BYD e Tesla dominan os titulares, unha "segunda onda" de fabricantes chineses entrará no mercado australiano en 2026, intensificando aínda máis a competencia.
9.1 Xiaomi e o atractivo do «estilo de vida intelixente»
A entrada de Xiaomi en Australia a finais de 2025 dirixiuse ao público urbano con coñecementos tecnolóxicos.
- Integración do ecosistema:Para os australianos que xa usan os teléfonos intelixentes e os dispositivos domésticos intelixentes de Xiaomi, o Xiaomi SU7 e os seus sucesores ofrecen un nivel de integración dixital que mesmo Tesla ten dificultades para igualar. A experiencia "do teléfono ao coche" é un poderoso atractivo para os compradores da xeración Z e dos milenials.
9.2 Zeekr e o desafío Premium
A marca premium de Geely, Zeekr, está a centrarse no espazo tradicionalmente ocupado por BMW, Audi e o Model S/X de Tesla.
- Excelencia en Enxeñaría:Aproveitando a SEA (Arquitectura de Experiencia Sostible) de Geely e a herdanza de enxeñaría europea, Zeekr está a demostrar que as marcas chinesas poden competir en rendemento e luxo, non só en prezo. Os Zeekr 001 e 009 están a converterse en imaxes habituais nos suburbios ricos de Sydney e Perth.
9.3 GWM e Leapmotor: o vehículo eléctrico "para todos"
Great Wall Motor (GWM) coa súa marca ORA e Leapmotor (en asociación con Stellantis) están a dirixirse ao mercado de menos de 35.000 dólares.
- Democratización de masas:Estas marcas son esenciais para que os vehículos eléctricos pasen de ser un luxo de clase media a unha solución de mobilidade universal. Ao ofrecer vehículos compactos con 400 km de autonomía ao prezo dun Toyota Corolla, están a impulsar a adopción masiva que fará que os vehículos eléctricos alcancen o 80 % das novas vendas en 2030.
10. Estudo de caso: O microcosmos da “Costa do Sol”
A Sunshine Coast, en Queensland, converteuse nun escaparate mundial do “cambio de mercado en Australia”.
- Taxa de adopción máis alta:Debido á súa alta penetración da enerxía solar e á súa demografía centrada no estilo de vida, a Sunshine Coast ten a maior porcentaxe de propiedade de vehículos eléctricos per cápita de Australia.
- O «Centro BYD»:A rexión converteuse nun bastión de BYD, cos concellos locais substituíndo todas as súas frotas de vehículos de combustión interna por Atto 3. A integración da carga rápida pública en puntos turísticos converteu a rexión nunha zona "libre de ansiedade pola autonomía", o que demostra que as infraestruturas localizadas poden impulsar cambios no mercado rexional.
11. Disrupción do modelo de concesionario: a batalla de Eagers Automotive fronte á venda directa
O auxe dos vehículos eléctricos tamén está a revolucionar a forma en que os australianos compran coches.
11.1 A colaboración entre Eagers e BYD
A colaboración de BYD con Eagers Automotive, o maior grupo de concesionarios de Australia, foi unha obra mestra estratéxica.
- Modelo híbrido:Ao combinar o modelo de vendas en liña de BYD coa enorme presenza física de Eagers para a entrega e o servizo, BYD alcanzou un nivel de alcance que o modelo "só de propiedade da empresa" de Tesla ten dificultades para replicar na rexión de Australia.
- O fin do "vendedor tradicional":Estas novas salas de exposición parécense máis a tendas Apple que a garaxes. A atención céntrase na educación sobre o produto e nas probas de condución "sen presión", un cambio que os consumidores australianos adoptaron con entusiasmo.
11.2 A resposta de Tesla: galerías emerxentes e expansión rexional
Tesla respondeu aumentando a súa presenza nos centros comerciais e ampliando a súa frota de servizo móbil, que pode realizar o 80 % das reparacións na entrada do cliente. Este modelo de «servizo na súa porta» é especialmente popular nos extensos suburbios das cidades australianas.
(Continuando con aínda máis profundidade: O impacto macroeconómico, o papel da «ute» na folla de ruta 2030 e a síntese final…)
12. Análise técnica en profundidade: baterías Blade vs. celas 4680: a batalla pola eficiencia e a durabilidade
O núcleo da rivalidade entre BYD e Tesla reside nas súas diferentes abordaxes do almacenamento de enerxía. No contexto australiano, estas eleccións técnicas teñen consecuencias no mundo real.
12.1 Batería Blade de BYD: seguridade e optimización do espazo
A batería "Blade" de BYD, unha variante da química de fosfato de litio e ferro (LFP), usa un deseño de cela longa e delgada que actúa como un membro estrutural do paquete de baterías.
- Seguridade na calor:Un dos principais puntos de venda da batería Blade en Australia é a súa seguridade superior. Superou a "proba de penetración do cravo" sen incendiarse nin emitir fume. Nun país propenso a incendios forestais e temperaturas extremas nas estradas, este perfil de seguridade é unha importante vantaxe psicolóxica para BYD.
- Eficiencia volumétrica:Ao eliminar a necesidade de módulos, a batería Blade consegue un uso de volume un 50 % maior que os paquetes LFP tradicionais. Isto permite a BYD ofrecer vehículos de longo alcance sen a penalización de peso tradicionalmente asociada aos LFP.
12.2 As celas 4680 e o paquete estrutural de Tesla
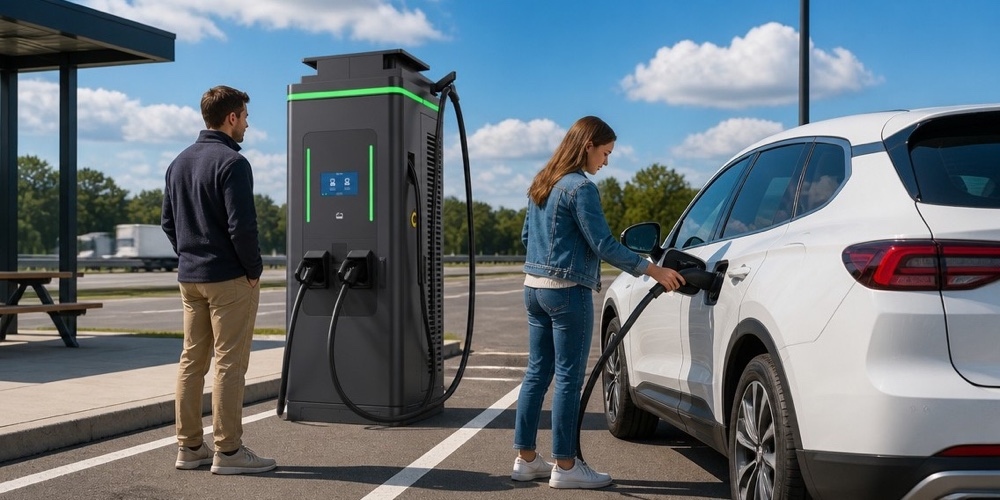
A estratexia de Tesla, especialmente nos novos Model Y, céntrase na cela cilíndrica 4680 e no "paquete de baterías estrutural".
- Densidade enerxética e rendemento:Os compostos químicos con alto contido en níquel de Tesla ofrecen unha densidade de enerxía superior, o que proporciona a aceleración "absurda" e o rendemento a alta velocidade polos que a marca é coñecida. Isto atrae ao segmento de entusiastas do mercado australiano.
- Liderado en carga rápida:A xestión térmica das celas 4680 de Tesla permite unha carga de alta velocidade máis consistente nos Superchargers, mesmo durante viaxes de longa distancia a través de Nullarbor.
13. A cabina intelixente: o software como o novo «Chrome»
En 2026, os compradores de automóbiles australianos miran a pantalla tanto como o volante.
13.1 DiLink de BYD: personalización e versatilidade
A característica distintiva da cabina de BYD é a pantalla táctil xiratoria de 12,8 ou 15,6 polgadas.
- A experiencia do "teléfono intelixente":O sistema DiLink de BYD está baseado en Android, o que permite aos australianos executar case calquera aplicación da Google Play Store directamente na pantalla do seu coche. Esta flexibilidade é moi valorada polos usuarios que queren usar as súas aplicacións de navegación (Google Maps, Waze) ou de entretemento preferidas (Spotify, YouTube).
- Control por voz localizado:BYD investiu moito na optimización do seu asistente de voz para o acento australiano e a xerga local, o que reduce a frustración que adoita atoparse nos sistemas desenvolvidos no estranxeiro.
13.2 O software V12 de Tesla: o punto de referencia "integrado"
O software de Tesla segue sendo un ecosistema pechado e altamente optimizado.
- Minimalismo e fluxo:A interface de usuario de Tesla está amplamente considerada como a máis fluída e intuitiva da industria. A integración do "Modo cine", "Modo arcade" e "Modo centinela" crea unha experiencia de condución única que se asemella máis a ter un dispositivo tecnolóxico de alta gama que un vehículo tradicional.
- O debate sobre o FSD en Australia:Aínda que a "condución autónoma total" (supervisada) é un tema importante nos Estados Unidos, en Australia o seu despregamento foi máis lento debido á precaución regulamentaria. O enfoque de Tesla no "piloto automático mellorado" para a condución en autoestradas segue sendo unha característica clave para os australianos que realizan con frecuencia longas viaxes interurbanas.
14. Impacto macroeconómico: o «dólar verde» e as balanzas comerciais
O auxe dos vehículos eléctricos está a cambiar fundamentalmente a relación económica de Australia co mundo.
14.1 O cambio nas importacións de automóbiles
Historicamente, as importacións de automóbiles de Australia estiveron dominadas polo Xapón (Toyota) e Tailandia (utes). En 2026, China converteuse na principal fonte de vehículos de pasaxeiros por valor.
- O factor de superávit comercial:Aínda que isto aumenta as importacións procedentes da China, compénsase parcialmente coa exportación masiva de litio, níquel e mineral de ferro australianos que se empregan na produción deses mesmos vehículos. Isto crea un "bucle comercial circular" que estabiliza a relación económica entre Australia e China.
14.2 A economía “verde” local
O auxe dos vehículos eléctricos desencadeou un auxe económico nacional en sectores relacionados.
- Instalación e mantemento:A demanda de instalacións de cargadores domésticos (impulsada por marcas como Teison) creou miles de empregos para electricistas australianos.
- Software e servizos:Están a xurdir empresas emerxentes australianas que ofrecen software de xestión de frotas, seguros específicos para vehículos eléctricos e solucións de "carga intelixente" que se integran co mercado nacional de enerxía (AEMO).
15. O desafío da «Gran Volta»: conquistar o continente electricamente
A proba definitiva para calquera coche en Australia é a “Gran Volta”, a viaxe de 14 000 km pola autoestrada 1. En 2026, isto converterase nun rito de iniciación para os propietarios de vehículos eléctricos.
15.1 Os «puntos negros» e a carga comunitaria
Aínda que a estrada nacional está cada vez mellor servida por cargadores rápidos, as zonas remotas seguen a supoñer un desafío.
- O auxe da "tarxetación en destino":Os moteis, os aparcadoiros de caravanas e as pequenas vilas están a instalar cargadores de CA (a miúdo unidades Teison) para atraer a crecente frota de turistas de vehículos eléctricos. Esta «microinfraestrutura» é esencial para facer accesible o interior do país.
- A transición do "nómade gris":O estereotipo de xubilado australiano, o "nómada gris", cambia cada vez máis o seu LandCruiser diésel por un vehículo eléctrico ou un Tesla Model X, atraído polos menores custos de funcionamento e a capacidade de cargalos cos paneis solares da súa caravana.
16. Folla de ruta detallada 2026-2035: O camiño cara ao transporte neto cero
A viaxe de Australia está guiada por marcos políticos cada vez máis estritos.
16.1 O novo estándar de eficiencia de vehículos (NVES)
Introducido en 2025, o NVES finalmente aliñou a Australia coa UE e os Estados Unidos.
- Penalizando aos contaminantes:A norma impón límites estritos ás emisións medias de CO2 da frota dun fabricante. Isto encareceu os vehículos tradicionais de combustión interna e proporcionou unha "vantaxe inicial" significativa para as empresas de vehículos eléctricos exclusivamente dedicadas, como Tesla e BYD.
16.2 Os obxectivos para 2030 e 2035
- 2030:O obxectivo é que os vehículos eléctricos representen o 50 % das novas vendas de pasaxeiros e que a rede nacional de carga estea completa, cun cargador rápido cada 100 km en todas as autoestradas principais.
- 2035:A "prohibición suave" das vendas de novos vehículos de combustión interna. Aínda que non é un mandato lexislativo en todos os estados, a realidade económica do dominio do 75 % da produción chinesa fará que os vehículos de combustión interna sexan obsoletos para o comprador medio.
17. O mercado de coches usados e os valores residuais
Un dos últimos obstáculos para a adopción dos vehículos eléctricos en Australia é a preocupación polo valor de revenda.
- O mito da "reventa de Tesla":Nos primeiros anos, os Tesla mantiveron o seu valor notablemente ben. Non obstante, as guerras de prezos de 2024-2025 normalizaron a depreciación dos vehículos eléctricos, aliñándoos cos vehículos de combustión interna de luxo.
- O certificado de "estado da batería":En 2026, o mercado de segunda man está madurando. Os compradores de coches usados agora esixen un "Certificado de estado da batería", semellante a un certificado de aptitude para circular, para verificar a capacidade restante do paquete. A base técnica para isto (datos de diagnóstico estandarizados a través do OBD-II ou da API na nube) está a converterse nunha característica estándar da industria de servizos automobilísticos australiana.
18. Conclusión: A corrente imparable
O «Market Shift Down Under» é un microcosmos da transición enerxética global. A combinación única de mercado aberto en Australia, alta penetración solar e necesidade xeográfica de transporte fiable creou unha «treboada perfecta» para o auxe dos vehículos eléctricos.
Aínda que Tesla segue sendo o líder simbólico e a referencia en canto a rendemento, o rápido ascenso de BYD é a historia de como a integración vertical, a diversidade de produtos e a estratexia localizada poden revolucionar mesmo os actores máis establecidos. A medida que máis marcas chinesas como Xiaomi e Zeekr entren na loita, a competencia só se intensificará, o que fará baixar aínda máis os prezos e acelerará a transición.
Para o ano 2035, a “Gran Electrificación do Sur” estará completa. O rugidor V8 será unha lembranza, substituído pola silenciosa e intelixente onda do motor eléctrico. Xa sexa alimentado por unha cela Tesla 4680 ou unha batería BYD Blade, o futuro da mobilidade australiana é eléctrico, e o cambio de mercado que comezou a mediados da década de 2020 converteuse no acontecemento industrial definitorio do século para a nación.
Táboa de datos resumidos: O campo de batalla dos vehículos eléctricos en Australia (2026)
| Métrica | Tesla (o titular) | BYD (O Desafío) |
|---|---|---|
| Cota de mercado (VE) | ~40% (En descenso desde o 70%) | ~22% (Aumentando desde o 5%) |
| Modelo superior | Modelo Y (Máis vendido en xeral) | Atto 3 (SUV de máis rápido crecemento) |
| Vantaxe clave | Rede e marca de Supercharger | Integración vertical e prezo |
| Tecnoloxía da batería | 4680 Cilíndrico (NCM) | Batería Blade (LFP) |
| Software | V12 Integrado (Propietario) | DiLink baseado en Android (aberto) |
| Alcance rexional | Énfase urbana e en autoestradas principais | Forte presenza rexional a través de concesionarios |
A historia do cambio no mercado australiano está lonxe de rematar, pero a partir de 2026, o impulso é claro. O "dólar verde" é agora a moeda da estrada australiana, e o duelo entre Tesla e BYD é o motor que impulsa a nación cara a un futuro máis limpo e electrificado.
19. A guerra de prezos e os seus danos colaterais: a disrupción das marcas "herdarias"
O duelo entre Tesla e BYD non só se afectou mutuamente; tamén creou un "baleiro de prezos" que está a arrastrar a todo o mercado automobilístico australiano cara a unha nova realidade.
19.1 A presión sobre Toyota e Mazda
Historicamente, Toyota (HiLux, RAV4) e Mazda (CX-5) foron os reis das entradas de vehículos en Australia. En 2026, enfróntanse a unha crise existencial.
- A paridade do TCO:Coa baixada de prezos de BYD e Tesla, o custo total de propiedade (TCO) dun vehículo eléctrico é agora inferior ao dun híbrido de Toyota comparable durante un período de 3 anos. Isto provocou unha "deserción" significativa dos clientes fieis de Toyota cara ao campo dos eléctricos.
- O contraste do "tempo de espera":Aínda que as marcas xaponesas tiveron dificultades co inventario e os longos tempos de espera (ata 12 meses para un RAV4 híbrido), as marcas chinesas e Tesla aproveitaron as súas cadeas de subministración superiores para ofrecer "entrega inmediata", un factor decisivo para os compradores australianos que necesitan un coche agora.
19.2 O ciclo de desconto
Para competir co BYD Dolphin de 39.990 dólares ou co Tesla Model 3, que custaba 39.990 dólares, as marcas tradicionais víronse obrigadas a ofrecer descontos sen precedentes nos seus modelos de combustión interna. Isto está a erosionar as súas marxes de beneficio e fai que a xustificación comercial dos motores de combustión interna sexa cada vez máis difícil para os seus distribuidores australianos.
20. Dinámica a nivel estatal: o laboratorio do federalismo australiano
Os seis estados e dous territorios de Australia adoptaron diferentes enfoques fronte ao auxe dos vehículos eléctricos, creando un mosaico de incentivos e regulacións.
20.1 Victoria: O «imposto sobre os vehículos eléctricos» e a súa derogación
Victoria foi o primeiro estado en introducir unha "carga baseada na distancia" para os ZEV (vehículos de cero emisións), que foi amplamente criticada e finalmente anulada polo Tribunal Superior. En 2026, Victoria xa adoptara unha estratexia baseada nas infraestruturas, centrándose en "centros de carga" nas cidades da rexión para apoiar a industria turística local.
20.2 Nova Gales do Sur: A vangarda das infraestruturas
Nova Gales do Sur liderou o país no despregamento da carga pública. O seu "Plan director de carga ultrarrápida para vehículos eléctricos" viu a instalación de centos de estacións de alta potencia ao longo dos principais corredores de transporte de mercadorías e viaxes.
- O papel de Teison en Nova Gales do Sur:Moitos dos cargadores de destino nos parques nacionais e cidades costeiras de Nova Gales do Sur son unidades Teison, integradas na rede de "carga intelixente" do estado para xestionar as cargas máximas durante as concorridas vacacións de verán.
20.3 Queensland: A “superautoestrada eléctrica”
A "Superautoestrada eléctrica" de Queensland esténdese agora desde a fronteira con Nova Gales do Sur ata o extremo norte de Queensland. Esta infraestrutura foi fundamental para o éxito de BYD, que conseguiu un forte apoio entre os habitantes de Queensland que valoran a posibilidade de percorrer longas distancias por lecer.
21. V2L na natureza: Impulsando o estilo de vida australiano
A tecnoloxía Vehicle-to-Load (V2L) converteuse nun fenómeno cultural en Australia, especialmente para o segmento de acampada e actividades ao aire libre.
21.1 O «campamento eléctrico»: exemplos do mundo real
En 2026, será común ver un BYD Atto 3 ou un vehículo «Shark» alimentando todo un cámping.
- Café e conectividade:Os australianos están a usar os seus vehículos eléctricos para alimentar cafeteiras, placas de indución e terminais Starlink en zonas remotas. Esta experiencia de "acampada de luxo" (ou glamping) é un gran atractivo para o Atto 3, que inclúe de serie un adaptador V2L.
- Resiliencia ante emerxencias:Durante as «inundacións da costa leste» de 2025, varios propietarios de vehículos eléctricos utilizaron os seus coches para alimentar os frigoríficos e cargar os teléfonos de toda a súa rúa cando a rede eléctrica estaba caída. Isto cambiou a percepción dos vehículos eléctricos, que pasou de ser «tecnoloxía fráxil» a «equipamento de supervivencia esencial».
22. Base técnica: conquistando o interior fóra da rede
Para os australianos máis aventureiros, o reto é ir onde a grella non chega.
22.1 Remolques de carga portátiles e solares
Xurdiu unha nova base técnica para o "entusiasta dos vehículos eléctricos fóra da rede".
- A serie portátil Teison:Os cargadores portátiles compactos e robustos de Teison permiten aos propietarios de vehículos eléctricos cargalos desde tomas industriais estándar de 15 A ou 32 A que se atopan en talleres rexionais e minas.
- Remolques solares:Un sector especializado pero en crecemento en Australia é o dos «remolques solares para vehículos eléctricos», un remolque feito á medida e cuberto con paneis de alta eficiencia que pode engadir entre 50 e 100 km de autonomía ao día a un vehículo eléctrico aparcado ao sol do interior. Esta tecnoloxía é a peza final do crebacabezas para unha «gran volta» verdadeiramente neutra en carbono.
23. O futuro da fabricación local: a esperanza da «microfábrica»
Aínda que a fabricación en masa de automóbiles xa non existe, o auxe dos vehículos eléctricos espertou o interese nun novo tipo de industria local.
- Montaxe SKD e CKD:Varias empresas emerxentes australianas están a manter conversas con fabricantes de equipos orixinais chineses para levar a cabo a montaxe "semi-knocked down" (SKD) de vehículos eléctricos en antigas instalacións de Holden ou Ford. Ao engadir compoñentes locais, como asentos, cristais ou software fabricados en Australia, estas "microfábricas" poden crear empregos locais e optar a contratacións públicas "fabricadas en Australia".
- Reutilización da batería:A medida que a primeira xeración dos Tesla Model 3 e os BYD Atto 3 chega ao final da súa vida útil principal, está a xurdir unha industria local para reutilizar esas baterías para o almacenamento de enerxía doméstica, creando unha economía circular en Australia.
24. Unha comparación detallada dos modelos de 2026: o duelo na sala de exposicións
Para entender a competencia, hai que analizar os enfrontamentos directos no mercado australiano de 2026.
24.1 A batalla do «alto volume»: Tesla Model 3 Refresh vs. BYD Seal
- Tesla Modelo 3:A renovación do "Highland" mellorou a calidade da condución e o illamento acústico, o que responde a dúas das principais críticas dos críticos australianos. Segue a ser a opción preferida dos que valoran o software e a rede Supercharger.
- Selo BYD:Coa súa "estética oceánica" e os seus materiais de primeira calidade no interior, o Seal ofrece unha sensación de luxo máis tradicional a un prezo máis baixo. O seu rendemento de carga similar ao de 800 V (mediante a tecnoloxía de impulso patentada de BYD) convérteo nun formidable vehículo de longa distancia.
24.2 A batalla dos «compactos»: MG4 contra BYD Dolphin contra GWM Ora
- MG4:Favorito polos entusiastas pola súa dinámica de tracción traseira e o seu estilo europeo.
- BYD Dolphin:O "campión económico" que non parece barato. O seu interior espazoso e as súas características de alta tecnoloxía convertérono na opción predilecta para os que viaxan diariamente ao traballo e os fogares con varios coches.
- GWM Ora:O «Style Play», que atrae aos compradores co seu deseño retrofuturista e a súa pegada compacta, é ideal para aparcar no centro da cidade de Sydney e Melbourne.
25. O impacto na rede eléctrica australiana: centrais eléctricas virtuais (VPP)
A medida que medra a frota de vehículos eléctricos, xa non é só un consumidor de enerxía; está a converterse nunha parte fundamental do Mercado Nacional de Electricidade de Australia (NEM).
- Almacenamento agregado:En 2026, empresas como AGL xestionan «centrales eléctricas virtuais» que inclúen miles de Teslas e BYD. Durante os períodos de demanda máxima, pódese ordenar a estes coches que deixen de cargar (resposta á demanda) ou mesmo que exporten enerxía (V2G), o que lle permite ao propietario obter créditos e evitar a inestabilidade da rede.
- Estabilidade do bordo da grella:A resposta de alta velocidade das baterías dos vehículos eléctricos pode proporcionar servizos de regulación de frecuencia máis rápidos e precisos que os das centrais eléctricas tradicionais a gas, o que fai que a transición ao 100 % de enerxías renovables sexa máis viable para Australia.
26. Síntese final: O «soño eléctrico» australiano
O “Market Shift Down Under” é unha historia de transformación nacional. Australia, antes rezagada, converteuse nun líder mundial na adopción da mobilidade eléctrica, impulsada pola intensa competencia entre os dous titáns mundiais dos vehículos eléctricos.
De cara ao 22026 e máis alá, a imaxe é de impulso: a transformación xa non é unha cuestión de se se realizará, senón de con que rapidez e en termos de quen.
Un mercado definido pola competencia
A rivalidade entre BYD e Tesla foi boa para Australia en aspectos que van máis alá do prezo. Comprimiu o custo de entrada (co Model 3 e o BYD Seal agora negociando por debaixo dos 50.000 dólares australianos) e obrigou a ambos os bandos a diferenciarse en velocidade de carga, eficiencia de autonomía e software. Os compradores australianos, afeitos desde hai tempo a pagar unha "prima tecnolóxica" polos novos sistemas de propulsión, agora benefícianse da competencia de prezos máis agresiva do mundo desenvolvido. O perdedor deste duelo non é ningún dos dous fabricantes de automóbiles; é o motor de combustión interna, que perde participación en todos os segmentos nos que se disputan os dous titáns.
A grella convértese en participante
A historia do VPP da Sección 25 é a revolución silenciosa que se agocha tras as cifras de vendas ruidosas. A medida que AGL, Origin e novos agregadores rexistran decenas de miles de vehículos eléctricos en centrais eléctricas virtuais, o parque automobilístico australiano deixa de ser un problema de carga e convértese nun activo da rede. Cada BYD ou Tesla con capacidade V2G engade capacidade despachable que se pode solicitar en milisegundos (máis rápido que calquera produtor de maior consumo de gas) e cobra polos seus problemas. Para unha rede en transición cara a un 82 % de enerxías renovables para 2030, esa flexibilidade non é algo que sexa estupendo; é o elemento portante de toda a arquitectura.
A carreira das infraestruturas
O obstáculo restante é a densidade de carga fóra das capitais. As rutas turísticas costeiras, as autoestradas Hume e Pacific e os corredores do interior que conectan a economía mineira coa costa necesitan unha carga rápida fiable antes de que toda a frota poida desprazarse libremente. Aquí é onde o "Soño Eléctrico" se atopa coa súa proba final: as rexións que adquiran primeiro infraestruturas de carga rápida captarán o turismo de vehículos eléctricos e o crecemento económico rexional que se dea.
O sector privado xa está a responder.As redes de carga rápida respaldadas por fondos de pensións están a instalar postos de refrixeración líquida de 350 a 480 kW ao longo da costa leste, mentres que os gobernos estatais cofinancian corredores rexionais que aínda non se converterían en mercados. A situación económica está a mellorar rapidamente: coas vendas de vehículos eléctricos en Australia que agora superan un de cada tres vehículos novos nalgúns meses, a curva de utilización que antes estaba condenada aos lugares rurais está a ascender cara á viabilidade, e as redes que hoxe aseguran os lugares dos corredores dominarán o tráfico da próxima década.
O soño, reformulado
A historia australiana demostra unha lección global: cando dous xigantes industriais compiten por un mercado, o propio mercado gaña. Os prezos baixan, a tecnoloxía acelérase e as infraestruturas seguen a demanda. Australia entrou na era dos vehículos eléctricos como rezagada e sae da transición como laboratorio para o resto do mundo: un país onde a enerxía solar, o almacenamento, os VPP e a competencia agresiva dos vehículos eléctricos están a converxer nunha economía enerxética verdadeiramente nova. O Soño Eléctrico xa non é unha metáfora; é un plano da rede, unha lista de prezos e unha experiencia de condución dispoñible nun concesionario preto de ti.
Conclusións clave
- A competencia entre BYD e Tesla converteu a Australia nun dos mercados de vehículos eléctricos máis competitivos do mundo en canto a prezos.
- Os VPP e o V2G converten a frota de vehículos eléctricos nun activo da rede, o que permite o futuro de Australia con altas renovacións.
- O desenvolvemento rexional da carga rápida é a proba decisiva da adopción a nivel nacional.
Contacta con MIDA Power, que subministra o hardware de carga que sustenta a transición de Australia: cargadores rápidos de CC con refrixeración líquida, supercargadores ultrarrápidos de 480 kW e centros integrados con BESS para corredores de autoestradas e cidades rexionais. Para obter especificacións, asistencia para a implementación ou un orzamento, ponte en contacto co noso equipo.
Data de publicación: 09-08-2026
