
 ポータブルEV充電器
 ホームEVウォールボックス
 DC充電ステーション
 BESS充電ステーション
 V2G、V2H、V2V、V2L
 EV充電モジュール
 DC充電コネクタ
 EVアクセサリー

BYDがテスラの支配に挑戦する勢いを見せる中、オーストラリアの急速に進化する電気自動車市場における2026年の激化する競争に関する包括的な分析
1. はじめに:グレート・サザン・エレクトリフィケーション
数十年にわたり、オーストラリアの自動車市場は、大型の内燃機関(ICE)搭載のピックアップトラックやSUVへの嗜好と、ホールデンやフォードといった国内ブランドへの長年の忠誠心によって特徴づけられてきた。しかし、2026年までに、状況は劇的に変化した。オーストラリアは、世界で最もダイナミックで競争力のある電気自動車(EV)市場の一つとなったのだ。
この「オーストラリア市場の変化」は、老舗のパイオニアであるテスラと、急成長を遂げる挑戦者BYDとの激しい競争によって特徴づけられます。かつてテスラはオーストラリアのEV市場をほぼ独占していましたが、BYD(Build Your Dreams)の参入と急速な拡大により、状況は根本的に変化しました。2026年現在、オーストラリアは、独自の地理的条件、高い可処分所得、そして環境に優しい交通手段に対する懐疑的な姿勢から熱心な支持へと急速に変化した政策環境といった要因により、世界のEV覇権をかけた重要な戦場となっています。
本稿では、BYDの急成長の背景にあるデータ、テスラの防御戦略と攻撃戦略を分析し、この競争を推進する技術的基盤とサプライチェーンの仕組みを探ります。さらに、オーストラリアに国内自動車製造産業が存在しないことが、グローバルブランド、特に中国ブランドが対等な立場で競争できる「オープンな市場」を生み出し、オーストラリアの「ピックアップトラックとSUV」文化を「電気自動車とインテリジェントカー」文化へと変貌させている様子についても考察します。
2.トップの座を巡る戦い:数字で見る
オーストラリアにおける2025年と2026年初頭の販売データは、急速な変化の様相を物語っている。
2.1 テスラの独占の崩壊
2022年、テスラはオーストラリアにおける全EV販売台数の約70%を占めた。2026年初頭までに、そのシェアは約40%に低下した。テスラの絶対販売台数は、特にモデルYが常にチャートのトップに君臨するなど、依然として好調を維持しているが、成長市場は新規参入企業によって席巻されつつある。
- モデルYの要素:テスラ モデルYは、その性能、積載スペース、そしてテスラ スーパーチャージャー ネットワークの信頼性が高く評価され、オーストラリアで最も売れている電気自動車であり続けている。
- 価格競争の影響:テスラは販売台数を維持するために2024年と2025年にかけて積極的な値下げを実施してきたが、これは同社の高級ブランドイメージと残存価値に影響を与え、競合他社にチャンスを与えてしまった。
2.2 BYDの躍進:ニッチ市場から主流市場へ
BYDのオーストラリア市場参入はまさに電撃戦だった。ゼロからのスタートにもかかわらず、2026年までに電気自動車市場の20%以上を獲得し、その勢いは2027年までにテスラと首位の座を争う可能性を示唆している。
- Atto 3の成功例:BYD Atto 3(中国ではYuan Plusとして知られる)は、オーストラリアで一夜にしてセンセーションを巻き起こし、テスラ モデルYよりも大幅に低い価格帯で、ハイテクで広々としたSUV体験を提供した。
- ポートフォリオの多様性:少数の主力モデルに依存するテスラとは異なり、BYDは小型車のドルフィン、高級セダンのシール、そして待望のプラグインハイブリッドピックアップトラック「シャーク」など、幅広い車種を迅速に投入し、オーストラリアのより幅広い層のドライバーにアピールしている。
3.なぜオーストラリアなのか?戦略的な「開かれた市場」
オーストラリアは主要経済国の中で、国内に乗用車製造産業を持たないという点で特異な存在である。これは電気自動車市場の移行に重大な影響を与える。
3.1 公平な競争条件
米国やEUとは異なり、オーストラリアには保護すべき国内の「既存」メーカーが存在しない。つまり、中国製電気自動車を標的とした保護主義的な関税(米国の100%関税やEUの補助金相殺関税など)は存在しないということだ。
- 自由貿易の利点:中国・オーストラリア自由貿易協定(ChAFTA)により、中国製電気自動車は最小限の摩擦で市場に参入できる。そのため、オーストラリアは、世界的な魅力を証明しようとする中国の自動車メーカーにとって、理想的な「欧米型」テストラボとなっている。
- 消費者が勝者となる:この自由市場においては、競争は価格、技術、そしてブランド体験のみに基づいて行われる。オーストラリアの消費者は、中国を除くほぼすべての国よりも、より幅広い種類の電気自動車をより低価格で入手できる状況にある。
3.2 政策転換
長年後れを取っていたオーストラリアの連邦政府と州政府は、大幅な奨励策を導入した。
- FBT(フリンジベネフィット税)の免除:連邦政府による電気自動車(EV)に対する福利厚生税(FBT)の免除は、オーストラリアの新車販売の大部分を占める法人リース市場とノベテッドリース市場にとって大きな推進力となっている。
- 国家EV戦略:オーストラリアのような広大な国に内在する「航続距離への不安」に対処するため、全国的な「充電ハイウェイ」の展開が始まっており、普及のためのインフラ基盤が構築されている。
4.BYDの躍進:手頃な価格、多様性、そして地域への適応
BYDのオーストラリアでの成功は偶然ではなく、オーストラリアの消費者の具体的なニーズに対応した、綿密に練られた戦略の成果である。
4.1 コストパフォーマンスの提案
BYDは「プレミアム製品を低価格で提供する」という分野を完全にマスターした。
- インテリアの革新:Atto 3の風変わりで音楽にインスパイアされたインテリアと、Sealの高級感あふれるミニマルなデザインは、伝統的なヨーロッパや日本の美意識とは「違うもの」を求めるオーストラリア人の共感を呼んでいる。
- 標準装備:従来ブランドは高度な安全機能やサンルーフに追加料金を請求することが多いが、BYDはほぼすべてを標準装備としており、購入プロセスを簡素化し、顧客価値を高めている。
4.2 「サメ」とユート族の文化
オーストラリアの道路では、「ユート」(ユーティリティビークル)が王様だ。BYDが「シャーク」(デュアルモーターのPHEV/EVユート)を投入したのは、戦略的な妙手と言えるだろう。
- 中心地を開拓する:BYDは、トヨタ・ハイラックスやフォード・レンジャーに代わる電気自動車を提供することで、都市部の「アーリーアダプター」層を超え、オーストラリアの地方や工業地帯へと進出している。
- 技術的優位性:シャークのV2L(車両から荷物への給電)機能は、職人が車から直接工具に電力を供給できるという点で、従来のピックアップトラックにはない機能であり、電気自動車への移行を促す実用的な理由となっている。
5. テスラの戦略的転換:王座防衛
テスラは手をこまねいているわけではない。BYDの急成長に対するテスラの対応は、インフラの支配とブランドエコシステムの統合を組み合わせたものだった。
5.1 スーパーチャージャーの堀
テスラは他社ブランドにもネットワークを開放しているものの、テスラオーナーにとってのシームレスな「プラグ&チャージ」体験は、広大なオーストラリア市場において依然として大きな競争優位性となっている。
- 信頼性と拡張性:テスラのスーパーチャージャーネットワークは、オーストラリアにおいて依然として最も信頼性が高く、最も広範囲にわたるネットワークとして認識されています。多くの購入者にとって、充電器にテスラのロゴが付いていることで得られる安心感は、車両の割高な価格に見合う価値があるのです。
5.2 「エコシステム」戦略
テスラは、単なる車ではなく、ライフスタイルそのものを売り込むようになっている。
- パワーウォールと太陽光発電:テスラは、自動車とテスラ・パワーウォール、そしてソーラーパネルを統合することで、「家庭全体のエネルギー供給」ソリューションを提供している。世界で最も屋上太陽光発電の普及率が高い国において、この統合的なアプローチは、BYDの「自動車のみ」に注力する姿勢に対する強力な対抗策となる。
- 優位性:テスラアプリと、ゲーム感覚で操作できる車載インフォテインメントシステムのインターフェースは、依然として業界のベンチマークとなっている。BYDが追いつきつつあるとはいえ、テスラの「クールさ」は、オーストラリアの若い顧客層を巡る競争において、依然として強力な武器となっている。
6.サプライチェーンの優位性:BYDが物流戦争に勝利する理由
2024年から2026年にかけて、世界的に物流に大きな混乱が生じました。BYDの垂直統合は、オーストラリア市場において決定的な優位性であることが証明されています。
6.1 直接配送と在庫
- 「BYDエクスプローラーNo.1」:BYDは自社所有のロールオン・ロールオフ船(Ro-Ro船)船隊への投資により、世界的な輸送のボトルネックを回避できるようになった。2026年には、BYDは他のほとんどのメーカーよりも迅速かつ確実にオーストラリアの港に自動車を届けることができるようになるだろう。
- 地域部品拠点:BYDはシドニーとブリスベンに大規模な部品配送センターを設立し、「中国車は修理が難しい」という長年の懸念に対処した。こうした地味な事業分野への投資は、オーストラリアの消費者や車両管理者からの信頼を大きく高めている。
6.2 オーストラリアの気候におけるLFPの利点
オーストラリアの強い日差しと高温は、バッテリーにとって非常に過酷だ。
- 熱安定性:BYDが採用しているリン酸鉄リチウム(LFP)「ブレード」バッテリーは、オーストラリアの環境に特に適した技術基盤です。LFPバッテリーはNCMバッテリーよりも本質的に熱安定性が高く、極端な高温下での劣化リスクを低減します。
- 長寿:LFPバッテリーの長いサイクル寿命は、車を長く乗り続け、大陸一周の長距離ドライブにも耐えられることを期待するオーストラリア人にとって魅力的な点である。
(技術基盤、地政学、新ブランド、そして最終展望へと続く…)
7. 技術的基盤:インフラ、スマート充電、V2Gの役割
オーストラリアにおけるこの変化は、単に車両に関するものだけではなく、それらを支える「燃料供給」のエコシステムに関するものでもある。2026年現在、オーストラリアの充電インフラは著しく成熟している。
7.1 第三者インフラの台頭:テイソン・ファクター
テスラのスーパーチャージャーは有名だが、オーストラリアの家庭、職場、目的地における充電インフラの基盤は、サードパーティのプロバイダーによってますます支配されつつある。
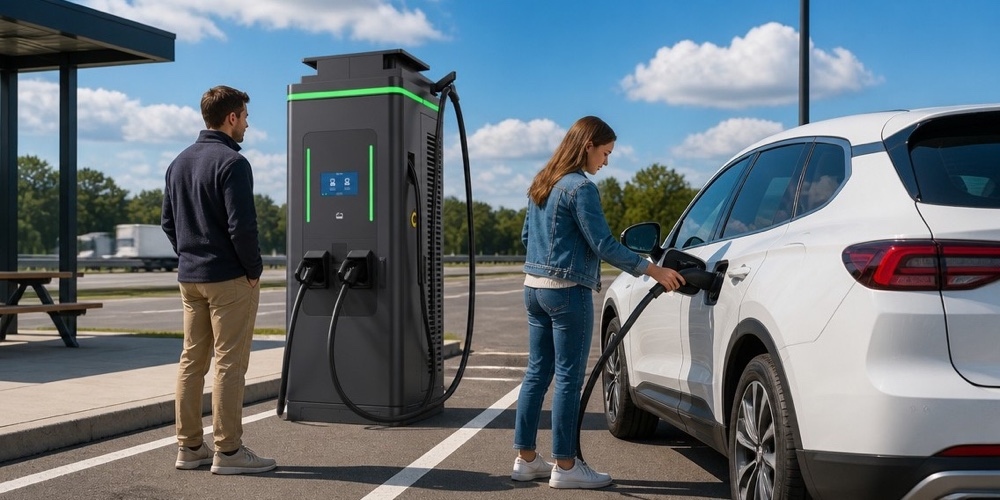
- テイソンの戦略的役割:EV充電機器のグローバルリーダーであるTeisonは、オーストラリア市場で大きなシェアを獲得しています。信頼性の高いOCPP準拠のACおよびDC充電器を提供することで、Teisonはオーストラリアの住宅所有者や企業が独自の「充電ステーション」を設置できるようにしました。
- 標準化と相互運用性:TeisonがOCPP 2.0.1やISO 15118といった国際規格に準拠していることは、オーストラリア市場にとって極めて重要です。これにより、BYDのオーナーは、ブルーマウンテンズの目的地充電器でも、メルボルンの中心業務地区の職場でも、テスラのオーナーと同じように簡単に充電できます。この技術基盤こそが、EV普及の「隠れた原動力」なのです。
7.2 太陽光発電と電気自動車の相乗効果およびV2G
オーストラリアは、世界で最も一人当たりの屋上太陽光発電普及率が高い。これは、他に類を見ない技術的な機会を生み出している。
- スマート充電アルゴリズム:家庭用太陽光発電システムと通信できるスマート充電器を使用することで、オーストラリアでは余剰太陽光発電電力を利用して電気自動車を「無料」で充電する人が増えている。これにより、オーストラリアにおける電気自動車の総所有コスト(TCO)は、他の多くの国よりも大幅に低くなっている。
- 車両間電力網接続(V2G)パイロットプロジェクト:2026年、オーストラリアではV2G技術が試験段階から実用化へと移行する。石炭火力発電からの脱却に伴う電力網の課題に直面する中、数百万台もの「車輪付きバッテリー」は重要な蓄電資源となる。BYDとテスラはともにAGLやOrigin Energyといった企業と共同でV2Gの実証実験に参加しており、自動車を国家エネルギーインフラの重要な構成要素として位置づけている。
8.地政学:「雪解け」と貿易の動向
オーストラリアにおける中国製電気自動車の成功は、キャンベラと北京の地政学的関係と密接に結びついている。
8.1 貿易の安定化
2024年から2025年にかけて、オーストラリアと中国の関係は著しく安定化した。オーストラリア製品(ワイン、大麦、石炭など)に対する様々な貿易障壁の撤廃により、中国からの投資やオーストラリアにおけるブランド展開にとってより好ましい環境が整えられた。
- 電気自動車は「ポジティブな」貿易事例となるか:電気通信や重要インフラとは異なり、電気自動車はオーストラリアの気候目標に合致する、消費者向けの技術とみなされている。このため、中国ブランドは米国で見られるような高度な政治的抵抗を受けることなく事業を拡大することができた。
- 地域協力:オーストラリアがRCEP(地域包括的経済連携)に参加することで、アジア太平洋地域における部品や車両の流通がさらに促進され、BYDの急成長を支えるサプライチェーンが強化される。
8.2 オーストラリアにおける「安全保障」論争
貿易関係が改善したにもかかわらず、データセキュリティに関する懸念は依然としてオーストラリアの議論の一部となっている。
- コネクテッドカー規制:オーストラリア政府は、「コネクテッド・自動運転車」(CAV)に関する新たな規制を策定しており、データの保存場所と利用方法に重点を置いている。中国の自動車メーカー各社は、データサーバーの現地化やソフトウェア運用の透明性確保といった対策を講じることで、オーストラリアの規制当局や消費者との長期的な信頼関係構築を図っている。
9.第二波:新たな中国ブランドが参入
BYDとテスラが注目を集める一方で、2026年には中国メーカーの「第二波」がオーストラリア市場に参入し、競争はさらに激化する見込みだ。
9.1 シャオミと「スマートライフスタイル」の魅力
シャオミは2025年後半にオーストラリア市場に参入し、テクノロジーに精通した都市部の顧客層をターゲットにしている。
- 生態系統合:すでにシャオミのスマートフォンやスマートホーム機器を使用しているオーストラリア人にとって、シャオミSU7とその後継機種は、テスラでさえも匹敵するのが難しいレベルのデジタル統合を実現している。「スマホと車が連動する」体験は、Z世代やミレニアル世代の購入者にとって大きな魅力となっている。
9.2 Zeekrとプレミアムチャレンジ
吉利汽車の高級ブランドであるZeekrは、従来BMW、アウディ、そしてテスラのモデルS/Xが占めていた市場をターゲットにしている。
- 卓越したエンジニアリング:ジークルは、吉利汽車のSEA(持続可能な体験型建築)とヨーロッパのエンジニアリングの伝統を活用することで、中国ブランドが価格だけでなく、性能と高級感でも競争できることを証明している。ジークル001と009は、シドニーとパースの裕福な郊外でよく見かけるようになった。
9.3 GWMとLeapmotor:「誰もが乗れる」EV
グレートウォールモーター(GWM)は、ORAブランドとLeapmotor(ステランティスとの提携)で、3万5000ドル以下の市場をターゲットにしている。
- 大衆民主化:これらのブランドは、電気自動車を中流階級向けの高級品から、誰もが利用できるモビリティソリューションへと押し上げる上で不可欠な存在です。トヨタ・カローラと同等の価格で航続距離400kmのハッチバックを提供することで、電気自動車の普及を促進し、2030年までに新車販売台数の80%を電気自動車が占めるという目標達成に貢献しています。
10.事例研究:「サンシャインコースト」の縮図
クイーンズランド州のサンシャインコーストは、「市場がオーストラリアにシフトする」という現象を世界に示すショーケースとなっている。
- 最も高い採用率:太陽光発電の普及率が高く、ライフスタイルを重視する人口構成であることから、サンシャインコーストはオーストラリアで一人当たりの電気自動車所有率が最も高い地域となっている。
- 「BYDハブ」:この地域はBYDにとって重要な拠点となっており、地方自治体は保有する内燃機関車をすべてAtto 3に置き換えている。観光名所に公共の急速充電設備を整備したことで、この地域は「航続距離への不安がない」地域となり、地域インフラが地域市場の変化を促進できることを証明している。
11. ディーラーモデルの破壊:イーガーズ・オートモーティブ対ダイレクトセールスの戦い
電気自動車の普及は、オーストラリア人の自動車購入方法にも革命をもたらしている。
11.1 イーガーズとBYDの提携
BYDとオーストラリア最大の自動車販売グループであるイーガーズ・オートモーティブとの提携は、戦略的な傑作と言えるだろう。
- ハイブリッドモデル:BYDは、オンライン販売を最優先とするモデルと、Eagersの配送・サービスにおける大規模な実店舗網を組み合わせることで、テスラの「自社所有のみ」モデルではオーストラリアの地方部で再現するのが難しいレベルのリーチを実現した。
- 「伝統的なセールスマン」の終焉:これらの新しいショールームは、自動車販売店というよりはアップルストアのような雰囲気だ。製品知識の習得と「プレッシャーのない」試乗に重点が置かれており、オーストラリアの消費者はこの変化を熱狂的に受け入れている。
11.2 テスラの対応:ポップアップギャラリーと地域展開
テスラはこれに対し、ショッピングセンターでの出店を増やし、モバイルサービス車両を拡充することで対応した。この車両は、修理の80%を顧客の自宅の車道で行うことができる。この「出張サービス」モデルは、オーストラリアの都市郊外の広大な地域で特に人気が高い。
(さらに掘り下げて:マクロ経済への影響、2030年ロードマップにおける「ユート」の役割、そして最終的な総括…)
12. 技術詳細分析:ブレードバッテリー対4680セル – 効率と耐久性をめぐる戦い
BYDとテスラのライバル関係の核心は、エネルギー貯蔵に対する両社の異なるアプローチにある。オーストラリアにおいては、こうした技術的な選択は現実世界に大きな影響を与える。
12.1 BYDのブレードバッテリー:安全性とスペース最適化
BYDの「ブレード」バッテリーは、リン酸鉄リチウム(LFP)化学の派生型であり、バッテリーパックの構造部材として機能する、細長いセル設計を採用している。
- 暑さ対策:オーストラリアにおけるBladeバッテリーの主なセールスポイントの一つは、その優れた安全性です。釘が貫通しても発火したり煙が出たりすることなく、「釘貫通試験」に合格しています。山火事や路面温度の極端な上昇が頻繁に発生する国において、この安全性の高さはBYDにとって大きな心理的優位性となります。
- 体積効率:Bladeバッテリーはモジュールを不要にすることで、従来のLFPバッテリーパックに比べて体積利用率が50%向上しています。これにより、BYDは従来LFPバッテリーにつきものだった重量増加というデメリットなしに、長距離走行可能な車両を提供できるようになりました。
12.2 テスラの4680セルと構造パック
テスラのアプローチ、特に新型モデルYにおいては、4680円筒形セルと「構造一体型バッテリーパック」が中心となっている。
- エネルギー密度と性能:テスラの高ニッケル化学技術は優れたエネルギー密度を実現し、同ブランドの特徴である驚異的な加速性能と高速走行性能を提供します。これはオーストラリア市場の熱狂的なファン層にアピールする要素となっています。
- 急速充電におけるリーダーシップ:テスラの4680セルに対する熱管理技術により、ヌラボー平原を横断するような長距離旅行中でも、スーパーチャージャーでの高速充電がより安定して行えるようになる。
13. インテリジェントコックピット:ソフトウェアは新たな「クローム」
2026年、オーストラリアの自動車購入者は、ハンドルと同じくらい画面にも注目するようになるだろう。
13.1 BYDのDiLink:カスタマイズ性と汎用性
BYDのコックピットの最大の特徴は、回転式の12.8インチまたは15.6インチのタッチスクリーンです。
- 「スマートフォン」体験:BYDのDiLinkシステムはAndroidをベースとしており、オーストラリアのユーザーはGoogle Playストアからほぼすべてのアプリを車の画面で直接実行できます。この柔軟性は、お気に入りのナビゲーションアプリ(Googleマップ、Waze)やエンターテイメントアプリ(Spotify、YouTube)を使いたいユーザーにとって非常に高く評価されています。
- ローカライズされた音声コントロール:BYDは、オーストラリア訛りや現地のスラングに対応した音声アシスタントの最適化に多額の投資を行い、海外開発のシステムによく見られる不満を軽減している。
13.2 テスラのV12ソフトウェア:「統合型」ベンチマーク
テスラのソフトウェアは、依然として閉鎖的で高度に最適化されたエコシステムである。
- ミニマリズムとフロー:テスラのユーザーインターフェースは、業界で最もスムーズで直感的な操作性を誇ると広く評価されています。「シアターモード」「アーケードモード」「セントリーモード」の統合により、従来の自動車というよりも、ハイエンドのハイテクガジェットを所有しているような、他に類を見ない所有体験が実現されています。
- オーストラリアにおけるFSD(完全自動運転)論争:米国では「完全自動運転」(監視付き)が大きな話題となっている一方、オーストラリアでは規制当局の慎重な姿勢からその導入は遅れている。テスラが高速道路走行向けに注力している「強化型オートパイロット」は、長距離の都市間運転を頻繁に行うオーストラリア人にとって依然として重要な機能である。
14.マクロ経済への影響:「グリーンドル」と貿易収支
電気自動車の普及拡大は、オーストラリアと世界の経済関係を根本的に変えつつある。
14.1 自動車輸入の動向の変化
歴史的に、オーストラリアの自動車輸入は日本(トヨタ)とタイ(ピックアップトラック)が中心だった。2026年には、中国が金額ベースで乗用車の最大の輸入国となった。
- 貿易黒字要因:これにより中国からの輸入は増加するものの、オーストラリア産のリチウム、ニッケル、鉄鉱石といった、まさにこれらの自動車の製造に必要な資源が大量に輸出されることで、その増加分は部分的に相殺される。こうして「循環貿易ループ」が形成され、オーストラリアと中国の経済関係が安定化する。
14.2 地域における「グリーン」経済
電気自動車の普及拡大は、関連分野における国内経済の好景気を引き起こした。
- 設置とメンテナンス:Teisonなどのブランドに牽引された家庭用充電器設置の需要により、オーストラリアの電気技師に数千もの雇用が創出された。
- ソフトウェアとサービス:オーストラリアのスタートアップ企業が、車両管理ソフトウェア、電気自動車専用保険、そして国内エネルギー市場(AEMO)と連携する「スマート充電」ソリューションを提供するべく台頭してきている。
15. 「ビッグラップ」チャレンジ:電気で大陸を制覇する
オーストラリアにおけるあらゆる自動車にとって究極の試練は、「ビッグラップ」と呼ばれる、国道1号線を一周する1万4000kmの旅だ。2026年には、これは電気自動車のオーナーにとって通過儀礼となりつつある。
15.1 「ブラックスポット」とコミュニティ課金
国道沿いには急速充電器がますます普及しつつあるものの、遠隔地では依然として課題が残っている。
- 「目的地課金」の台頭:モーテル、キャラバンパーク、そして小さな町々では、増加する電気自動車(EV)旅行者を誘致するために、交流充電器(多くはTeison社製)を設置している。こうした「マイクロインフラ」は、国内の内陸部へのアクセスを容易にするために不可欠だ。
- 「グレイノマド」への移行:典型的なオーストラリアの退職者、いわゆる「グレイ・ノマド」は、維持費の安さやキャンピングカーのソーラーパネルで充電できることに魅力を感じ、ディーゼルエンジンのランドクルーザーから電気自動車やテスラ モデルXに乗り換えるケースが増えている。
16. 2026年から2035年までの詳細ロードマップ:輸送におけるネットゼロ排出への道
オーストラリアの歩みは、ますます厳格化する政策枠組みによって導かれている。
16.1 新車両効率基準(NVES)
2025年に導入されたNVES(国家車両排出基準)により、オーストラリアはついにEUおよび米国と足並みを揃えることになった。
- 汚染者への罰則:この基準は、自動車メーカーの車両群の平均CO2排出量に厳しい制限を設けている。これにより、従来の内燃機関車は高価になり、テスラやBYDのような電気自動車専業企業に大きな「先行優位」がもたらされた。
16.2 2030年および2035年の目標
- 2030年:目標は、新規乗用車販売台数の50%を電気自動車(EV)が占めること、そして主要高速道路すべてに100kmごとに急速充電器を設置するなど、全国的な充電ネットワークを完成させることである。
- 2035年:内燃機関車の新規販売に対する「ソフトバン」。すべての州で法律による義務付けではないものの、中国が生産の75%を占めるという経済的現実により、内燃機関車は一般の購入者にとって時代遅れのものとなるだろう。
17.中古車市場と残存価値
オーストラリアにおける電気自動車普及の最後の障壁の一つは、中古車価格に対する懸念である。
- 「テスラの中古車価格」に関する神話:初期の頃、テスラ車は驚くほど高い価値を維持していた。しかし、2024年から2025年にかけての価格競争により、電気自動車の減価償却は一般的になり、高級内燃機関車と同程度の水準になった。
- 「バッテリー健全性」証明書:2026年、中古車市場は成熟期を迎えている。中古車購入者は、バッテリーパックの残存容量を確認するため、車検と同様の「バッテリー健全性証明書」を求めるようになる。この証明書の技術的基盤となる、OBD-IIまたはクラウドAPIを介した標準化された診断データは、オーストラリアの自動車整備業界における標準機能となりつつある。
18.結論:止められない流れ
「オーストラリアにおける市場シフト」は、世界的なエネルギー転換の縮図と言える。オーストラリア特有の開放的な市場、高い太陽光発電普及率、そして信頼性の高い輸送手段に対する地理的なニーズが相まって、電気自動車(EV)の急成長にとって「絶好の条件」が揃ったのだ。
テスラは依然として象徴的なリーダーであり、性能のベンチマークである一方、BYDの急速な台頭は、垂直統合、製品の多様化、そして地域戦略がいかにして最も確立された企業さえも脅かすことができるかを示す好例である。シャオミやジークルといった中国ブランドが次々と参入するにつれ、競争は激化し、価格競争はさらに激化、移行は加速するだろう。
2035年までに、「グレート・サザン・エレクトリフィケーション」は完了する。轟音を響かせるV8エンジンは過去のものとなり、静かで洗練された電気モーターの力強い走りに取って代わられるだろう。テスラ4680セルであろうとBYDブレードバッテリーであろうと、オーストラリアのモビリティの未来は電気自動車であり、2020年代半ばに始まったこの市場の変化は、今世紀におけるオーストラリアにとって決定的な産業イベントとなっている。
要約データ表:オーストラリアの電気自動車市場(2026年)
| メトリック | テスラ(現職) | BYD(チャレンジャー) |
|---|---|---|
| 市場シェア(EV) | 約40%(70%から減少) | 約22%(5%から上昇) |
| トップモデル | モデルY(総合ベストセラー) | Atto 3(最も急成長しているSUV) |
| 主な利点 | スーパーチャージャーネットワークとブランド | 垂直統合と価格 |
| バッテリー技術 | 4680 円筒形 (NCM) | ブレードバッテリー(LFP) |
| ソフトウェア | V12統合型(独自仕様) | DiLink Androidベース(オープン) |
| 地域的な展開 | 都市部および主要幹線道路に焦点を当てた研究 | ディーラーを通じた強力な地域プレゼンス |
オーストラリア市場の変化の物語はまだ終わっていないが、2026年時点でその勢いは明らかだ。「グリーンダラー」は今やオーストラリアの道路における通貨となり、テスラとBYDの熾烈な競争は、よりクリーンで電動化された未来へと国を突き動かす原動力となっている。
19. 価格競争とその副次的被害:「レガシー」ブランドの崩壊
テスラとBYDの競争は、両社に影響を与えただけでなく、「価格の空白」を生み出し、オーストラリアの自動車市場全体を新たな現実へと引きずり込んでいる。
19.1 トヨタとマツダへの圧力
歴史的に、トヨタ(ハイラックス、RAV4)とマツダ(CX-5)はオーストラリアの自動車市場を席巻してきた。しかし2026年、両社は存亡の危機に直面している。
- TCOパリティ:BYDとテスラが価格を引き下げたことで、電気自動車(EV)の総所有コスト(TCO)は、3年間で比較した場合、同等のトヨタ製ハイブリッド車よりも低くなりました。これにより、長年トヨタを愛用してきた顧客の多くが電気自動車陣営へと移行するという事態が生じています。
- 「待ち時間」の対比:日本の自動車メーカーは在庫不足や長い納車待ち時間(RAV4ハイブリッドの場合は最長12ヶ月)に苦戦している一方、中国の自動車メーカーやテスラは優れたサプライチェーンを活用し、「即時納車」を実現しており、これは今すぐ車が必要なオーストラリアの購入者にとって決定的な要素となっている。
19.2 割引サイクル
39,990ドルのBYD Dolphinや大幅な値下げが行われたテスラ モデル3に対抗するため、従来の自動車メーカーは内燃機関搭載モデルで前例のない値引きを余儀なくされている。これにより利益率が低下し、オーストラリアの販売代理店にとって内燃機関搭載車の事業継続がますます困難になっている。
20. 州レベルのダイナミクス:オーストラリア連邦制の実験室
オーストラリアの6つの州と2つの準州は、電気自動車の普及拡大に対してそれぞれ異なるアプローチをとっており、インセンティブや規制が入り混じった複雑な状況を生み出している。
20.1 ビクトリア州:「EV税」とその廃止
ビクトリア州は、ゼロエミッション車(ZEV)に対する「走行距離制課金」を最初に導入した州でしたが、これは広く批判され、最終的には高等裁判所で覆されました。ビクトリア州は2026年までに、インフラ主導型のアプローチへと転換し、地方都市に「充電ハブ」を設置することで、地元の観光産業を支援することに重点を置いています。
20.2 ニューサウスウェールズ州:インフラ整備の先駆者
ニューサウスウェールズ州は、公共充電設備の普及において国内をリードしてきた。同州の「EV超高速充電マスタープラン」に基づき、主要な貨物輸送路や交通路沿いに数百基の高出力充電ステーションが設置されている。
- ニューサウスウェールズ州におけるテイソンの役割:ニューサウスウェールズ州の国立公園や沿岸部の町にある多くの目的地充電器はTeison社製のもので、州の「スマート充電」ネットワークに組み込まれており、夏の繁忙期におけるピーク負荷を管理するために活用されている。
20.3 クイーンズランド州:「電気自動車のスーパーハイウェイ」
クイーンズランド州の「電気自動車スーパーハイウェイ」は現在、ニューサウスウェールズ州との州境からクイーンズランド州最北端まで伸びている。このインフラはBYDの成功に不可欠であり、BYDはレジャーで長距離移動できる能力を重視するクイーンズランド州民の間で確固たる支持基盤を築いている。
21. 野生のV2L:オーストラリアのライフスタイルを支える力
車両から荷物への配送(V2L)技術は、オーストラリア、特にキャンプやアウトドア分野において、文化的な現象となっている。
21.1 「エレクトリック・キャンプ」:実例
2026年には、BYD Atto 3や「シャーク」と呼ばれるピックアップトラックがキャンプ場全体に電力を供給している光景はごく普通に見られるようになるだろう。
- コーヒーとインターネット接続:オーストラリアでは、電気自動車(EV)を使って、コーヒーメーカー、IHクッキングヒーター、そして遠隔地にあるStarlink端末などに電力を供給している。こうした「ラグジュアリーキャンプ」(またはグランピング)体験は、V2Lアダプターを標準装備したAtto 3の大きな魅力となっている。
- 緊急時のレジリエンス:2025年の「東海岸大洪水」の際、停電が発生した際、複数のEVオーナーが自分の車を使って近隣住民の冷蔵庫に電力を供給したり、携帯電話を充電したりした。この出来事により、EVに対する認識は「壊れやすい技術」から「不可欠なサバイバルギア」へと変化した。
22. 技術基盤:オフグリッドで奥地を制覇する
最も冒険好きなオーストラリア人にとって、真の挑戦は電力網が届かない場所へ行くことだ。
22.1 ポータブル充電およびソーラートレーラー
「オフグリッドEV愛好家」のための新たな技術基盤が出現した。
- テイソン ポータブルシリーズ:Teison社製のコンパクトで頑丈なポータブル充電器を使えば、電気自動車の所有者は、地域の作業場や鉱山現場にある標準的な15Aまたは32Aの産業用コンセントから充電することができる。
- ソーラートレーラー:オーストラリアでニッチながらも成長著しい産業の一つが「EVソーラートレーラー」だ。これは、高効率パネルで覆われた特注トレーラーで、奥地の太陽の下に駐車されたEVに1日あたり50~100kmの航続距離を追加できる。この技術は、真にカーボンニュートラルな「ビッグラップ」を実現するための最後のピースとなる。
23.地域製造業の未来:「マイクロファクトリー」への期待
自動車の大量生産は終焉を迎えたが、電気自動車の急増は、新たなタイプの地域産業への関心を呼び起こした。
- SKDおよびCKD組立:オーストラリアの複数のスタートアップ企業が、中国の自動車メーカーと、旧ホールデンやフォードの工場跡地で電気自動車(EV)の「セミノックダウン」(SKD)組立を行うための協議を進めている。オーストラリア製のシート、ガラス、ソフトウェアといった現地部品を追加することで、これらの「マイクロファクトリー」は地元雇用を創出し、「オーストラリア製」として政府調達の対象となる資格を得ることができる。
- バッテリーの再利用:テスラ モデル3とBYD Atto 3の初代モデルが耐用年数を終えるにつれ、これらのバッテリーを家庭用エネルギー貯蔵に再利用する地元産業が台頭し、オーストラリア国内で循環型経済が構築されつつある。
24. 2026年モデルの詳細比較:ショールームでの決闘
競争を理解するには、2026年のオーストラリア市場における直接的な競合状況を見る必要がある。
24.1 「大量生産」の戦い:テスラ モデル3 リフレッシュ vs. BYD シール
- テスラ モデル3:「ハイランド」の改良版では、乗り心地と遮音性が向上し、オーストラリアの評論家から寄せられていた2つの大きな批判点が解消されました。ソフトウェアとスーパーチャージャーネットワークを重視するユーザーにとって、依然として最適な選択肢と言えるでしょう。
- BYDシール:「オーシャン・エステティクス」と上質な内装素材を採用したSealは、より伝統的な高級感を低価格で提供します。BYD独自のブースト技術を用いた800V相当の充電性能により、長距離クルージングにも十分対応できます。
24.2 「コンパクト」対決:MG4 vs. BYD Dolphin vs. GWM Ora
- MG4:後輪駆動ならではの走行性能とヨーロピアンなスタイリングが、エンスージアストに高く評価されている。
- BYD ドルフィン:安っぽさを感じさせない「予算重視のチャンピオン」。広々とした室内空間とハイテク機能で、都市部の通勤者や複数台所有世帯に人気の選択肢となっています。
- GWM Ora:レトロフューチャーなデザインとコンパクトな設置面積が魅力の「スタイルプレイ」は、シドニーやメルボルンの都心部での駐車に最適で、購入者の注目を集めている。
25.オーストラリアの電力網への影響:仮想発電所(VPP)
電気自動車の普及が進むにつれ、電気自動車は単なるエネルギー消費源にとどまらず、オーストラリアの全国電力市場(NEM)において重要な役割を担う存在になりつつある。
- 集約ストレージ:2026年には、AGLのような企業が、数千台のテスラやBYDを含む「仮想発電所」を管理するようになる。電力需要がピークに達する時間帯には、これらの車両に充電を停止させたり(デマンドレスポンス)、電力を供給したり(V2G)することができ、所有者はクレジットを獲得し、電力網の不安定化を防ぐことができる。
- グリッド端の安定性:電気自動車用バッテリーの高速応答性により、従来のガス火力発電所よりも高速かつ高精度な周波数調整サービスを提供できるため、オーストラリアにおける100%再生可能エネルギーへの移行がより実現可能になる。
26. 最終まとめ:オーストラリアの「エレクトリック・ドリーム」
「オーストラリアにおける市場シフト」は、国家的な変革の物語である。かつては後れを取っていたオーストラリアは、世界の二大EVメーカー間の激しい競争に後押しされ、電気自動車の普及において世界をリードする存在となった。
22026年以降を見据えると、状況は勢いに満ちていると言えるでしょう。変革はもはや「起こるかどうか」ではなく、「どれくらいの速さで、誰の条件で」起こるかが問題となっています。
競争によって定義される市場
BYDとテスラの競争は、価格以外にもオーストラリアにとって多くの恩恵をもたらしている。テスラ モデル3とBYD Sealが5万豪ドル以下でしのぎを削るなど、参入コストは大幅に低下した。また、両社は充電速度、航続距離、ソフトウェア面で差別化を図る必要に迫られた。これまで新型パワートレインに「技術プレミアム」を支払うことに慣れていたオーストラリアの消費者は、先進国で最も激しい価格競争の恩恵を受けている。この競争の敗者はどちらの自動車メーカーでもなく、内燃機関である。両社が争うあらゆるセグメントで、内燃機関はシェアを失っているのだ。
グリッドが参加者となる
セクション25で紹介されているVPP(仮想発電所)の物語は、目立った販売台数の裏に隠された静かな革命です。AGL、Origin、そして新たなアグリゲーターが数万台のEVを仮想発電所に登録するにつれ、オーストラリアの自動車保有台数はもはや電力系統の負荷問題ではなくなり、電力系統の資産へと変化します。V2G(Vehicle-to-Grid)対応のBYDやテスラは、瞬時に(ガス火力発電所よりも速く)稼働可能な電力供給能力を追加し、その対価として報酬を受け取ります。2030年までに再生可能エネルギー比率82%を目指す電力系統にとって、この柔軟性はあれば良いというものではなく、システム全体の負荷を支える重要な要素なのです。
インフラ整備競争
残るボトルネックは、首都圏以外の地域における充電密度だ。沿岸部の観光ルート、ヒューム・ハイウェイとパシフィック・ハイウェイ、そして鉱業経済と沿岸部を結ぶ内陸部の回廊地帯など、あらゆる場所で、電気自動車が自由に走行できるようになるには、信頼性の高い急速充電設備が不可欠となる。まさにここで、「電気自動車の夢」は最終試練を迎える。急速充電インフラをいち早く整備した地域が、それに続く電気自動車観光と地域経済成長の恩恵を受けることになるだろう。
民間企業は既に対応を開始している。年金基金の支援を受けた急速充電ネットワークは、東海岸沿いに350~480kWの液冷式充電スタンドを展開しており、州政府は商業的に採算が合わない地域回廊の整備に共同出資している。経済状況は急速に改善しており、オーストラリアでは新車販売台数の3分の1以上が電気自動車(EV)となっている月もあり、かつては地方の充電ステーションの採算性を脅かしていた利用曲線は、採算が取れる水準へと上昇している。そして、今日回廊用地を確保したネットワークは、今後10年間の交通量を独占することになるだろう。
夢の再確認
オーストラリアの事例は、世界的な教訓を示している。二つの巨大産業企業が市場を巡って競争するとき、最終的に勝利するのは市場そのものだ。価格は下がり、技術革新は加速し、インフラは需要に追随する。オーストラリアは電気自動車(EV)時代に後発組として参入したが、今や世界の他の国々にとっての実験場として移行期を終えようとしている。太陽光発電、蓄電、仮想発電所(VPP)、そして激しいEV競争が融合し、真に新しいエネルギー経済へと発展しつつある国なのだ。「電気自動車の夢」はもはや比喩ではなく、送電網計画、価格表、そして近所のディーラーで体験できるドライビング体験へと現実のものとなっている。
主なポイント
- BYDとテスラの競争により、オーストラリアは世界で最も価格競争力の高い電気自動車市場の一つとなった。
- VPP(仮想発電所)とV2G(Vehicle-to-Grid)は、電気自動車(EV)を電力網の資産に変え、オーストラリアの再生可能エネルギー中心の未来を実現する。
- 地域ごとの急速充電設備の整備状況は、全国的な普及を左右する決定的な試金石となる。
MIDA Powerは、オーストラリアのエネルギー転換を支える充電機器を提供しています。液冷式DC急速充電器、超高速480kWスーパーチャージャー、高速道路沿いや地方都市向けのBESS(蓄電池エネルギー貯蔵システム)統合型ハブなどです。仕様、導入サポート、お見積もりについては、弊社チームまでお問い合わせください。
投稿日時:2026年8月9日
