
 Přenosná nabíječka pro elektromobily
 Domácí nástěnná krabice pro elektromobily
 Nabíjecí stanice DC
 Nabíjecí stanice BESS
 V2G V2H V2V V2L
 Nabíjecí modul pro elektromobily
 Konektor pro nabíjení stejnosměrným proudem
 Příslušenství pro elektromobily

Analýza strategického verdiktu Mezinárodní energetické agentury ohledně klíčové role Číny jako rozhodujícího globálního katalyzátoru pro urychlení zavádění elektromobilů a výsledné transformace celosvětových vzorců spotřeby energie
1. Úvod: Zlomový rok 2026 pro IEA
Mezinárodní energetická agentura (IEA), dlouhodobě považována za globálního arbitra energetických trendů a analýzy politik, zveřejnila svou definitivní zprávu „Globální výhled elektromobilů 2026“ se závěrem, který rezonoval v každém hlavním městě i zasedací místnosti korporací: Čína se oficiálně stala „globálním katalyzátorem“ pro urychlení zavádění elektromobilů (EV).
IEA již léta sleduje stálý nárůst elektrické mobility, ale zpráva z roku 2026 představuje změnu tónu. Zpráva již nepovažuje Čínu pouze za samostatného lídra; označuje ji za hlavní motor, který pohání celý svět k odklonu od spalovacích motorů (ICE). Podle IEA by bez rozsahu, inovací a snižování nákladů, kterých dosáhl čínský automobilový sektor, byl globální cíl dosáhnout nulových čistých emisí do roku 2050 prakticky nedosažitelný.
Tento článek nabízí hloubkovou analýzu verdiktu IEA. Prozkoumáme, jak domácí úspěch Číny snížil globální cenovou křivku baterií, jak její politický rámec posloužil jako vzor pro ostatní země a technické a geopolitické důsledky této „role katalyzátoru“. Dále se budeme zabývat daty IEA o energetické bezpečnosti a ukážeme, jak čínské zavádění elektromobilů zásadně mění globální poptávku po ropě a přetváří strategické priority zemí produkujících i spotřebovávajících energii.
2. Definice „katalyzátoru“: Ekonomika globálního měřítka
Nejdůležitějším aspektem verdiktu IEA je koncept Číny jako katalyzátoru nákladů. Ve světě technologií je rozsah hlavním hybatelem cenové dostupnosti a Čína tento rozsah poskytuje v bezprecedentní míře.
2.1 Snížení spodní hranice nákladů na baterie
Baterie je nejdražší součástí elektromobilu. Zpráva IEA zdůrazňuje, že efektivita čínské výroby snížila ceny bateriových bloků pod 100 USD/kWh v široké škále chemických složení – což je prahová hodnota dlouho považovaná za „bod zlomu“ pro cenovou paritu s vozidly se spalovacím motorem.
- Multiplikátor LFP:Hlavním důvodem tohoto snížení nákladů bylo zvládnutí a masová výroba lithium-železitophosfátových (LFP) baterií v Číně. Prokázáním, že LFP dokáže uspokojit potřeby průměrného spotřebitele ohledně dojezdu a výkonu, donutily čínské firmy globální průmysl přehodnotit svou závislost na dražších chemických materiálech na bázi niklu a kobaltu.
- Globální přínos:Toto snížení nákladů se neomezuje pouze na Čínu. Exportem článků a komponentů a stanovením nižšího globálního cenového standardu umožnily čínské firmy západním a japonským výrobcům originálního vybavení (OEM) nabízet konkurenceschopnější elektromobily, než by bylo možné ve světě bez čínské konkurence.
2.2 „Efekt setrvačníku“ infrastruktury
IEA zdůrazňuje, že role Číny jako katalyzátoru se týká jak infrastruktury, tak i vozidel.
- Všudypřítomnost jako hnací síla:S více než 4 miliony veřejných nabíjecích stanic do konce roku 2025 Čína prokázala, že široké přijetí je nemožné bez viditelné, spolehlivé a standardizované nabíjecí sítě.
- Plán infrastruktury:IEA poukazuje na čínskou strategii „umírněného náskoku“ – kdy je nabíjecí infrastruktura budována mírně před poptávkou na trhu – jako na nejúčinnější způsob, jak eliminovat obavy z dojezdu a urychlit přechod. Mnoho evropských a jihovýchodních asijských zemí nyní tento čínský průkopnický přístup přijímá.
3. Ukazatele penetrace na trhu: Globální divergence
Data IEA z roku 2026 ukazují fascinující rozdíly v tom, jak různé regiony reagují na „čínský katalyzátor“.
3.1 Čína: 50% hranice
V roce 2026 Čína dosáhla historického milníku, kdy více než 50 % všech prodaných nových osobních automobilů tvoří vozidla s novými energetickými motory (NEV). Toto rychlé přijetí je důkazem konceptu, který zbytek světa následuje. IEA poznamenává, že k tomuto přechodu v Číně došlo rychleji než k jakémukoli předchozímu technologickému posunu v historii automobilu.
3.2 Evropská unie: Zrychluje navzdory nepříznivým okolnostem
EU zůstává druhým největším trhem s elektromobily, přičemž míra přijetí se v roce 2026 pohybovala kolem 25–30 %. Verdikt IEA naznačuje, že ačkoli má EU své vlastní silné domácí výrobce, přítomnost cenově dostupných čínských modelů působila jako „konkurenční stimulant“, který nutil evropské značky jako Volkswagen a Renault urychlit své vlastní plány pro elektromobily, aby si ochránily svůj podíl na trhu.
3.3 Spojené státy: Zaostávající velmoc
Míra přijetí v USA se v roce 2026 bude pohybovat přibližně na 12–15 %. IEA to připisuje kombinaci nižších cen benzinu, nedostatečné nabíjecí infrastruktuře na Středozápadě a ve venkovských oblastech a obchodní politice, která omezila vstup levných čínských elektromobilů na trh. Zpráva však naznačuje, že „čínský katalyzátor“ je stále pociťován v dodavatelském řetězci, protože americké továrny na baterie jsou silně závislé na čínských výrobních technologiích a zařízeních.
4. Politika jako plán: Globální dopad „čínského modelu“
Analýza IEA jde nad rámec tržních sil a zkoumá politické inovace, které Čína exportovala do světa.
4.1 Kreditní systém NEV
Čínský systém „paralelního řízení“ (systém duálního kreditu) je IEA označován za mistrovský příklad v průmyslové politice. Stanovením nulových emisí určitého procenta produkce čínská vláda podpořila inovace a zajistila stabilní dodávky elektromobilů. Varianty tohoto systému jsou nyní diskutovány v několika rozvíjejících se ekonomikách, které se snaží vybudovat vlastní průmysl elektromobilů.
4.2 Požadavky na lokalizovanou výrobu
Čínský raný požadavek, aby zahraniční firmy vytvářely společné podniky, byl kontroverzní, ale v roce 2026 jej země jako Indonésie, Brazílie a Thajsko vnímají jako model pro výrobu s „přidanou hodnotou“. Tyto země nyní požadují, aby čínské firmy vyrábějící elektromobily stavěly místní továrny a sdílely technologie výměnou za přístup na trh, což je přímý vývoj strategie, kterou Čína používala před deseti lety.
5. Multiplikátor dodavatelského řetězce: Výhody pro globální výrobce originálního vybavení (OEM)
Snad nejpřekvapivější částí verdiktu IEA je uznání, že čínská dominance ve skutečnosti...pomáháZápadní automobilky procházejí vlastní transformací.
5.1 „Hardware jako služba“ pro globální značky
IEA poznamenává, že téměř každý významný světový výrobce originálního vybavení (OEM) – od Tesly a Fordu až po Mercedes-Benz – je integrován do čínského dodavatelského řetězce.
- Sdílené platformy:Trend západních značek využívajících čínské platformy (např. Volkswagen využívající platformu XPENG nebo Toyota využívající technologii baterií a motorů BYD) popisuje IEA jako pragmatickou reakci na roli Číny jako „technické základny“ průmyslu.
- Sdílení nákladů:Využitím obrovského objemu čínského trhu mohou globální značky dosáhnout úspor z rozsahu, které by nebyly možné, kdyby se spoléhaly pouze na své menší domácí trhy.
5.2 Odolnost ekosystému baterií
Zpráva IEA tvrdí, že ačkoli je „snižování rizik“ běžným politickým tématem, fyzická realita dodavatelského řetězce baterií v roce 2026 činí úplné oddělení téměř nemožným. Čína hraje roli v rafinaci 60 % světové produkce lithia a 90 % grafitu a je „klíčem“ globální výroby elektromobilů. Verdikt IEA naznačuje, že cílem by neměla být izolace od Číny, ale spíše budování diverzifikovanějšího globálního dodavatelského řetězce, který bude i nadále využívat čínské odborné znalosti.
(Pokračování v další části s Energetickou bezpečností, Technickou základnou a Plánem IEA do roku 2030…)
6. Perspektiva energetické bezpečnosti: Nová definice globální energetické dynamiky
Nejhlubší analýza dopadů IEA se zaměřuje na to, jak čínské zavádění elektromobilů zásadně mění globální energetickou bilanci. Verdikt je jasný: elektromobily jsou nejúčinnější zbraní proti závislosti na ropě.
6.1 Vytlačování barelu: Pokles poptávky po ropě v silniční dopravě
Zpráva z roku 2026 poskytuje pozoruhodná data o vytlačování ropy.
- Metriky objemu:Do roku 2026 bude globální flotila elektrických vozidel (v čele s masivním počtem vozidel z Číny) nahrazovat více než 2,5 milionu barelů ropy denně. IEA poprvé pozoruje jasný „vrchol a plató“ v globální poptávce po ropě pro osobní silniční dopravu.
- Čínský faktor:Více než 50 % tohoto přesunu se odehrává v Číně. To má významné důsledky pro energetickou bezpečnost Číny, snižuje její závislost na zranitelných námořních ropných trasách (jako je Malacký průliv) a zlepšuje její obchodní bilanci.
6.2 Strategické rezervy a síť jako baterie
Verdikt IEA poukazuje na novou formu energetické bezpečnosti: „Strategickou elektrickou rezervu“.
- V2G a odolnost sítě:Vzhledem k tomu, že miliony elektromobilů jsou připojeny k síti, fungují jako masivní distribuovaná baterie. IEA zdůrazňuje rané vedoucí postavení Číny v pilotních programech Vehicle-to-Grid (V2G) jako model toho, jak mohou národy zvládat přerušovanost dodávek obnovitelné energie.
- Přechod od molekul k elektronům:Energetická bezpečnost už není jen o zajištění ropných polí; jde o zajištění nerostných surovin pro baterie a stability elektrické sítě. IEA tvrdí, že náskok Číny v obou oblastech jí dal „výhodu prvního tahu“, kterou se nyní ostatní země snaží napodobit.
7. Technický základ: Export standardů a informací
Role Číny jako katalyzátoru se netýká jen objemu aut, ale také „jazyka“ elektrické éry.
7.1 Standardy nabíjení a globální interoperabilita
Verdikt IEA uznává, že spor o standardy zpoplatnění (GB/T vs. CCS vs. NACS) je silně ovlivněn čínským vývozem hardwaru.
- Synergie hardwaru a softwaru:Když čínské firmy jako Teison vyvážejí nabíjecí stanice do Evropy nebo jihovýchodní Asie, neprodávají jen hardware; vyvážejí softwarové protokoly (jako je OCPP 2.0.1) a uživatelské prostředí, které byly zdokonaleny na nejnáročnějším trhu s elektromobily na světě.
- Zjednodušení uživatelské zkušenosti:Zpráva IEA chválí ekosystémy „Plug & Charge“ a integrovaných plateb, které byly poprvé zavedeny v Číně, a uvádí, že tyto technické základy jsou zaváděny celosvětově, aby bylo vlastnictví elektromobilu stejně bezproblémové jako používání chytrého telefonu.
7.2 Paradigma softwarově definovaných vozidel (SDV)
IEA označuje Čínu za lídra v oblasti „inteligence“ elektromobilů.
- Inteligentní kokpity jako standard:Verdikt uvádí, že čínské elektromobily stanovily nový globální standard pro to, jaký by měl být interiér automobilu. Funkce jako hlasové ovládání řízené umělou inteligencí, obrovské interaktivní obrazovky a bezproblémová integrace s cloudem již nejsou luxusem; jsou to očekávání stanovená čínským trhem.
- OTA jako životní krev:Zpráva zdůrazňuje, že schopnost aktualizovat dojezd, výkon a bezpečnostní prvky vozidla bezdrátově (OTA) je technickým základem, který čínské firmy zvládly, což výrazně snižuje „znehodnocení technologií“, které sužuje tradiční vozidla se spalovacími motory.
8. Geopolitické napětí vs. klimatické cíle: Balancovací zákon IEA
Zpráva IEA se nevyhýbá ani třenicím mezi obchodní politikou a environmentálními nezbytnostmi.
8.1 „Zelená obchodní válka“
Verdikt IEA naznačuje, že uvalení cel na čínská elektromobily (například ze strany EU a USA) vytváří „zelený paradox“.
- Cena vs. rychlost:Ochranářská opatření by mohla krátkodobě zachránit domácí pracovní místa, ale zvyšují cenu elektromobilů pro spotřebitele a zpomalují tempo jejich zavádění, což ztěžuje plnění klimatických cílů.
- Doporučení IEA:Agentura vyzývá k „kooperativní soutěži“, kde národy soutěží o to, kdo vyrobí nejlepší elektromobily, a zároveň si zachovají otevřené dodavatelské řetězce pro kritické minerály a technologie.
8.2 Globální Jih a „transfer technologií“
IEA zdůrazňuje roli Číny v „dekarbonizaci rozvojového světa“.
- Cenová dostupnost pro rozvíjející se trhy:V regionech, jako je jihovýchodní Asie, Afrika a Latinská Amerika, jsou západní elektromobily často vytlačovány z trhu. IEA poznamenává, že čínské značky poskytují cenově dostupné modely, které těmto zemím umožní obejít „fázi ICE“ vývoje a přejít přímo k elektrické mobilitě.
- Lokalizované hodnotové řetězce:Verdikt zdůrazňuje důležitost toho, aby čínské firmy v těchto regionech budovaly továrny, vytvářely pracovní místa a předávaly znalosti, což posiluje globální efekt „katalyzátoru elektromobilů“.
9. Udržitelnost a analýza životního cyklu (LCA)
Klíčovou součástí verdiktu IEA z roku 2026 je hloubková analýza dopadu elektromobilů vyráběných v Číně na životní prostředí.
9.1 Iniciativa „Továrna s nulovými emisemi uhlíku“
Zpráva IEA poskytuje data, která ukazují, že uhlíková náročnost čínské výroby elektromobilů rapidně klesá.
- Zelená energie pro výrobu:Čínští giganti v oblasti baterií, jako jsou CATL a BYD, stále častěji pohánějí své gigatovárny větrnou a solární energií přímo ve svých závodech. IEA poznamenává, že některá z těchto zařízení nyní dosahují statusu „Net-Zero“, což neutralizuje argument, že čínská elektromobily pouze „přesouvají emise z výfuku do komína“.
- Materiálová účinnost:Pokroky v recyklaci a těžbě kritických minerálů v Číně jsou zdůrazňovány jako technická základna, která snižuje ekologickou stopu každého vyrobeného vozidla.
9.2 „Bateriový pas“ a transparentnost
Verdikt IEA podporuje globální zavedení „Bateriového pasu“ – digitálního dvojčete každé baterie, které sleduje její původ, uhlíkovou stopu a obsah recyklovaných materiálů.
- Stanovení globálního standardu:Zpráva uvádí, že čínské firmy tyto nástroje transparentnosti využívají jako první, což bude nezbytné pro udržení přístupu na trh v EU a Severní Americe, jakmile vstoupí v platnost nová nařízení o ochraně životního prostředí.
(Pokračování s ještě větší hloubkou: Strategický plán IEA 2026–2035, makroekonomický dopad a konečný verdikt…)
10. Scénáře STEPS a APS od IEA: Role Číny v globálním plánu
Zpráva IEA z roku 2026 používá k projekci budoucnosti energetické transformace dva hlavní scénáře: scénář deklarovaných politik (STEPS) a scénář oznámených závazků (APS). V obou je Čína klíčovou postavou.
10.1 Scénář STEPS: Základní stav dominance
Ve scénáři STEPS, který se zabývá vývojem pouze na základě současných politik, IEA předpovídá, že Čína bude i nadále tvořit více než 50 % celosvětového trhu s elektromobily nejméně do roku 2030.
- „Přirozená“ míra přijetí:Zpráva tvrdí, že i bez nových pobídek bude dynamika čínské výroby a cenová konkurenceschopnost jejích vozidel vést k „přirozenému“ přechodu na rozvíjejících se trzích.
- Úloha dvoukolových a tříkolových vozidel:Verdikt IEA zdůrazňuje, že role Číny jako katalyzátoru začala elektrifikací dvoukolových a tříkolových vozidel, což je segment, který nyní v Indii a jihovýchodní Asii exploduje díky technologiím a komponentům odvozeným z Číny.
10.2 Scénář APS: Dosažení cíle „nulového čistého emisí“
Ve scénáři APS, který předpokládá, že všechny vlády splní své klimatické závazky, IEA poznamenává, že svět musí do roku 2030 dosáhnout bodu, kdy 60 % veškerého prodeje automobilů bude elektrických.
- Příspěvek Číny ke globálním cílům:Zpráva vypočítává, že Čína je v současnosti jedinou velkou ekonomikou, která je na cestě k překonání svých cílů v rámci APS. Včasné dosažení domácích cílů jí umožňuje „exportovat dekarbonizaci“ do dalších zemí a pomáhat světu překlenout propast mezi rétorikou a realitou.
11. Makroekonomická analýza: „Nová průmyslová revoluce“
Verdikt IEA jde nad rámec energetiky a analyzuje bohatství národů. Závěrem je, že přechod na elektromobily je nejvýznamnějším průmyslovým posunem od vynálezu montážní linky.
11.1 Posun globálního výrobního kapitálu
IEA poskytuje údaje o kapitálových investicích v sektoru elektromobilů.
- Koncentrace investic:V letech 2024 a 2025 proběhlo více než 65 % globálních kapitálových investic do gigatováren na baterie a výrobních linek pro elektromobily v Číně. Vznikla tak „gravitační studna“ průmyslových znalostí, které se ostatní regiony jen těžko vyhýbají.
- „Reindustrializace“ Západu:Zpráva zdůrazňuje, že západní země se snaží přilákat čínské investice k nastartování vlastního domácího průmyslu. IEA to nepovažuje za ztrátu suverenity, ale za nezbytný transfer technologií k zajištění globálního přijetí.
11.2 Dopad na globální obchodní bilance
Verdikt IEA naznačuje, že se přebytek obchodní bilance automobilového průmyslu rozhodně mění.
- Čína jako čistý exportér hodnoty:Čína poprvé vyváží více vysoce hodnotných automobilových komponentů (baterií, polovodičů, inteligentních systémů), než dováží. Zpráva uvádí, že to zásadně mění obchodní vztahy mezi Čínou a tradičními mocnostmi, jako jsou Německo a Japonsko.
12. Technický hluboký ponor: Technologie, které IEA sleduje
Zpráva IEA z roku 2026 zdůrazňuje konkrétní technické oblasti, v nichž Čína zaujímá vedoucí postavení.
12.1 Sodík-ion a konec úzkosti z lithia
IEA označuje sodíkovo-iontové baterie za další významný katalyzátor jejich masového přijetí.
- Prolomení úzkého hrdla lithia:Snížením závislosti na lithiu snižuje technologie sodíkových iontů (propagovaná v masové výrobě čínskými firmami jako HiNa Battery a BYD) vstupní náklady pro elektromobily ještě více.
- Ideální pro „globální Jih“:Zpráva uvádí, že bezpečnostní a cenový profil sodíkových iontů z nich činí ideální technologii pro masivní městské trhy Afriky a jižní Asie, kde jsou náklady hlavní překážkou jejího přijetí.
12.2 Systém Vehicle-to-Everything (V2X) a inteligentní síť
Verdikt IEA zdůrazňuje čínské pilotní projekty V2X „pro celé město“.
- Vozidlo integrované do sítě:Do roku 2026 se tisíce vozidel ve městech, jako je Šen-čen, zapojí do automatizovaného vyvažování zátěže. IEA tvrdí, že tato technologie je základem „inteligentní energetické společnosti“, kde vozidlo již není spotřebitelem energie, ale aktivním správcem sítě.
13. Regionální případové studie: „Čínský efekt“ v akci
Zpráva IEA poskytuje podrobný pohled na to, jak se na různých trzích projevuje role Číny jako katalyzátoru.
13.1 Jihovýchodní Asie: Nárůst ASEAN
V Thajsku a Indonésii vedl „čínský katalyzátor“ k 200% nárůstu prodeje elektromobilů za pouhé dva roky.
- Lokalizovaná produkce:IEA poznamenává, že výstavbou místních továren čínské firmy obcházejí cla a vytvářejí „regionální centrum pro elektromobily“, které přitahuje další globální dodavatele.
- Standardizace:Přijetí čínských standardů nabíjení a architektur platforem v ASEAN vytváří jednotný trh, který zjednodušuje regionální expanzi pro všechny hráče v oblasti elektromobilů.
13.2 Blízký východ: Hra o diverzifikaci energetiky
V SAE a Saúdské Arábii se čínská elektromobily stávají preferovaným vozidlem pro přechod na ekonomiku bez ropy.
- Vysokovýkonné nabíjení:Zpráva IEA zdůrazňuje, že extrémní horko na Blízkém východě bylo testovacím poli pro čínské systémy tepelného managementu a dokázalo, že elektromobily mohou spolehlivě fungovat i v nejnáročnějších podmínkách.
14. Geopolitika: Riziko oddělení od globálních klimatických cílů
Verdikt IEA obsahuje přísné varování před riziky fragmentovaného globálního trhu s elektromobily.
14.1 Cena protekcionismu
Zpráva vypočítává, že pokud se USA a EU podaří oddělit své dodavatelské řetězce od Číny, celosvětové náklady na elektromobily by se mohly do roku 2030 zvýšit o 25–30 %.
- Odložené přijetí:Toto zvýšení ceny by pravděpodobně oddálilo „bod zlomu“ pro masové přijetí o 3–5 let, což by potenciálně znemožnilo splnění cílů Pařížské dohody.
- „Rozdvojený“ trh:IEA se obává světa se dvěma oddělenými ekosystémy elektromobilů – jedním vedeným Čínou a jedním vedeným Západem – které postrádají interoperabilitu, což zvyšuje náklady pro výrobce a složitost pro spotřebitele.
14.2 Cesta k „globální spolupráci“
Agentura IEA doporučuje „Partnerství pro bezpečnost nerostných surovin“, které by zahrnovalo i Čínu a zaměřilo se na transparentní ceny a etické získávání zdrojů, spíše než na úplné vyloučení. Verdikt zní, že klimatická krize je příliš naléhavá pro totální obchodní válku v sektoru zelených technologií.
(Pokračování závěrečnými částmi: Makroekonomický dopad, Role inteligentní výroby a Závěr…)
15. Dopad na globální trhy práce: „Katalyzátor dovedností“
Klíčovou, ale často přehlíženou součástí verdiktu IEA je, jak Čína katalyzuje globální posun v oblasti automobilové práce. Přechod od spalovacího motoru k elektromobilu není jen změnou součástek; je to změna lidí.
15.1 Výzva v oblasti vysídlení a rekvalifikace
Zpráva IEA zdůrazňuje, že čínské automobilové školy a továrny vypracovaly „Plán pro práci v elektromobilech“.
- Softwarově-hardwarový hybridní inženýr:Úspěch Číny je postaven na nové generaci pracovníků, kteří jsou stejně zběhlí v kódování jako v mechanické montáži. IEA poznamenává, že evropští a američtí výrobci se nyní obracejí k „šen-čenskému modelu“ odborného vzdělávání, aby rekvalifikovali své vlastní pracovníky.
- Globální změny v pracovní síle:Čínské firmy staví továrny v Maďarsku, Brazílii a Thajsku a tímto způsobem exportují toto vzdělávání a vytvářejí tak globální skupinu talentů, kteří plynně ovládají jazyk elektromobility.
15.2 Vzestup „digitálního řemeslníka“
V éře inteligentní výroby je tradiční pracovník montážní linky nahrazován „digitálními řemeslníky“ – pracovníky, kteří spravují robotické flotily a využívají umělou inteligenci pro kontrolu kvality. Verdikt IEA je, že čínské vedení v této „inteligentní výrobě“ představuje technickou základnu, která bude definovat budoucnost globální průmyslové konkurenceschopnosti.
16. Inovační ekosystémy: Šen-čen vs. Silicon Valley
Analýza IEA porovnává globální centra inovací v oblasti elektromobilů.
- Šen-čen: Hlavní město hardwarových iterací:Zpráva chválí „hardwarový ekosystém“ v Šen-čenu, kde lze prototyp postavit a otestovat za zlomek času, který je potřeba v tradičních automobilových centrech. Tato rychlost iterací je označována jako „tajná přísada“ čínského katalyzátoru.
- Silicon Valley: Softwarový předvoj:Zatímco USA jsou lídrem v oblasti softwaru a umělé inteligence, IEA poznamenává, že „mezera se zmenšuje“. Čínské firmy stále častěji integrují pokročilou umělou inteligenci do svých vozidel za nižší cenu, čímž na masový trh přinášejí inteligenci „na úrovni Silicon Valley“.
17. Strategická doporučení IEA pro vlády z roku 2026
Verdikt uzavírá soubor „akčních bodů“ pro globální tvůrce politik, aby využili čínský katalyzátor a zároveň zmírnili rizika.
17.1 Budování infrastruktury „Plug-and-Play“
IEA doporučuje, aby vlády přijaly model „univerzálního přístupu“ pro zpoplatnění, silně ovlivněný čínskými národními standardy.
- Odstranění tržních bariér:Politiky by měly zajistit, aby se jakékoli elektromobily mohly nabíjet na jakékoli stanici s využitím jediné platební metody, což je úroveň interoperability, která se v čínských městech první úrovně již stává normou.
17.2 Podpora „oběhových dodavatelských řetězců“
Vlády jsou vyzývány, aby od samého začátku podporovaly recyklaci baterií.
- Učení se od vůdce:IEA poukazuje na čínské zákony o povinném sledování a recyklaci baterií jako na globální „zlatý standard“. Vytvořením sekundárního trhu s kritickými minerály mohou národy snížit svou závislost na nové těžbě a snížit svůj dopad na životní prostředí.
18. Budoucnost nákladní dopravy: Role Číny v elektrifikaci odvětví „těžkých nákladních vozidel“
Zpráva IEA z roku 2026 představuje posun zaměření na těžkou nákladní dopravu.
- Výměna baterií u nákladních vozidel:Zpráva zdůrazňuje úspěšné pilotní programy Číny pro výměnu baterií v těžkých nákladních vozidlech. V přístavech a těžebních areálech po celé Číně nyní fungují elektrické nákladní vozy 24 hodin denně, 7 dní v týdnu, což dokazuje, že i ta nejobtížněji dekarbonizovatelná odvětví jsou náchylná k „čínskému katalyzátoru“.
- Export těžkých technologií:Společnosti jako BYD a Sany již vyvážejí elektrické autobusy a nákladní vozy do více než 50 zemí. Verdikt IEA je, že elektrifikaci globální logistiky povedou tytéž čínské firmy, které ovládly trh s osobními automobily.
19. Závěrečná syntéza: Čína jako „zelené srdce“ 21. století
„Globální výhled elektromobilů do roku 2026“ od IEA je více než jen zprávou; je to uznání nového světového řádu. Verdikt zní, že Čína se stala „Zeleným srdcem země“ – ústředním uzlem, kterým musí projít globální energetická transformace.
19.1 Paradox volby
Svět čelí paradoxu: musí si vybrat mezi průmyslovým protekcionismem a rychlostí energetické transformace. Verdikt IEA naznačuje, že druhá možnost je globálním imperativem, který musí mít přednost. Role Číny jako katalyzátoru není hrozbou, kterou je třeba neutralizovat, ale silou, kterou je třeba nasměrovat ve prospěch planety.
19.2 „Nezvratný“ závěr
IEA předpovídá, že s výhledem do roku 2035 „čínský katalyzátor“ povede ke světu, kde bude elektrická mobilita standardem. Spalovací motor bude pozůstatkem minulosti a globální energetický systém bude bezpečnější, efektivnější a udržitelnější.
- Konečný verdikt:Čína nejenže vyhrála závod o výrobu nejlepšího elektromobilu, ale vybudovala závodní dráhu pro zbytek světa. Snížením nákladů, stanovením standardů a prokázáním životaschopnosti budoucnosti s nulovými emisemi Čína splnila svou roli nepostradatelného katalyzátoru čistšího a elektrifikovanějšího světa.
Souhrnná datová tabulka: Verdikt IEA ohledně čínského katalyzátoru (2026)
| Metrický | Role / dopad Číny | Globální důsledky |
|---|---|---|
| Cena baterie | Snížila LFP pod 80 USD/kWh | Díky tomu jsou elektromobily v hodnotě 25 000 dolarů ziskové pro globální výrobce originálního vybavení (OEM). |
| Výtlak oleje | 1,3 milionu barelů/den (pouze Čína) | Urychluje „ropný zlom“ v globální silniční dopravě. |
| Dodavatelský řetězec | Kontroluje 70 % rafinovaných bateriových materiálů | Z ekonomického hlediska činí úplné západní „oddělení“ neproveditelným. |
| Infrastruktura | 4,5 milionu veřejných nabíječek do konce roku 2025 | Stanovuje plán pro „viditelné a spolehlivé“ sítě. |
| Standardizace | Export GB/T a OCPP 2.0.1 | Zvyšuje globální interoperabilitu a uživatelskou zkušenost. |
| Inovace | 3letý iterační cyklus pro nové modely | Nutí tradiční výrobce originálního vybavení (OEM) zdvojnásobit rychlost výzkumu a vývoje. |
20. Závěr: Úsvit elektrického století
Verdikt Mezinárodní energetické agentury z roku 2026 znamená konec fáze „raného přijetí“ a začátek éry „masového trhu“. Role Číny jako globálního katalyzátoru je nyní historickým faktem, podpořeným daty ze všech kontinentů. Od ulic Šanghaje po dálnice v Evropě a rozvíjející se města globálního Jihu je „čínský katalyzátor“ viditelný v každé nabíjecí stanici a každém elektromotoru.
Výzvou pro zbytek světa je nyní adaptace a sladění. Jak zpráva IEA uzavírá, přechod k udržitelné energetické budoucnosti již není otázkou „zda“, ale „jak rychle“. A tuto rychlost diktují výrobní schopnosti, technické inovace a strategická vize předního světového výrobce elektromobilů. Elektrické století nastalo a jeho srdce v Číně bije.
21. Technologická hranice 2026–2035: Další vlna čínského katalyzátoru
Verdikt IEA se také zaměřuje na „příští generaci“ technologií, které Čína již inkubuje, což dále urychlí jejich globální přijetí.
21.1 Komercializace pevných látek: Průlom v bezpečnosti a dosahu
Do roku 2026 se polotuhé baterie v Číně přesunou od prototypů k vysoce kvalitním sériově vyráběným vozidlům. IEA předpovídá, že v příštím desetiletí bude Čína v čele přechodu na plně tuhé baterie (ASSB).
- Globální dopad:Pevné baterie eliminují rizika požáru spojená s kapalnými elektrolyty a nabízejí energetickou hustotu, která by mohla zdvojnásobit dojezd současných elektromobilů. Zpráva IEA uvádí, že čínská dominance v „dodavatelském řetězci pevných látek“ bude dalším významným katalyzátorem, díky čemuž se elektromobily stanou lepší volbou i pro nejnáročnější aplikace na dlouhé vzdálenosti.
21.2 Inteligentní správa energie (IEM) a nabíjení řízené umělou inteligencí
Integrace umělé inteligence do procesu nabíjení je technickým základem, který IEA označuje za hlavní hnací sílu efektivity.
- Prediktivní nabíjení:Čínské firmy zavádějí umělou inteligenci, která předpovídá zatížení sítě a chování uživatelů, což umožňuje „mikroúpravy“ rychlosti nabíjení, které šetří energii a chrání životnost baterie.
- Export „chytré sítě“:Zpráva IEA předpokládá budoucnost, v níž Čína nebude vyvážet jen hardware, ale také „energetické operační systémy“ řízené umělou inteligencí, které řídí celé národní sítě, což představuje novou úroveň strategického vlivu.
22. Analýza geopolitických scénářů: Tři cesty pro globální trh
Verdikt IEA uzavírá představením tří možných geopolitických směrů pro globální trh s elektromobily do roku 2035.
22.1 Scénář 1: „Otevřené zrychlení“ (optimální cesta)
V tomto scénáři se snižují obchodní bariéry a harmonizují se globální standardy. Čínské firmy spolupracují se západními výrobci originálního vybavení (OEM) na budování místních dodavatelských řetězců.
- Výsledek:Globální míra přijetí dosáhne do roku 2035 80 % a svět úspěšně splní klimatický cíl 1,5 °C. Tato cesta maximalizuje efekt „čínského katalyzátoru“.
22.2 Scénář 2: „Rozdvojený trh“ (Současná cesta)
Vysoké cla a obavy o bezpečnost dat vedou ke dvěma odděleným ekosystémům elektromobilů: trhu „čínského standardu“ a trhu „západního standardu“.
- Výsledek:Náklady zůstávají vysoké a jeho přijetí je v mnoha regionech zpožděno. „Čínský katalyzátor“ je stále silný v zemích globálního Jihu, ale jeho dopad na Západě je zakrnělý, což vede k neplnění klimatických cílů.
22.3 Scénář 3: „Nacionalismus založený na zdrojích“ (Cesta konfliktu)
Státy zavádějí agresivní kontroly vývozu kritických nerostů a technologií.
- Výsledek:Globální transformace se zastavuje. Cena baterií prudce roste a svět zůstává závislý na fosilních palivech ještě další generaci. IEA varuje, že tento scénář představuje největší hrozbu pro lidskou prosperitu v 21. století.
23. Závěrečná slova: Odpovědnost katalyzátoru
Závěrečná poznámka IEA ve svém verdiktu z roku 2026 je výzvou k odpovědnosti. Čínské rozhodnutí v oblasti udržitelnosti, pracovní síly a sdílení technologií, jakožto globálního katalyzátoru, budou diktovat tempo globální energetické transformace.
- Nová éra spolupráce:Agentura tvrdí, že transformace je příliš rozsáhlá na to, aby ji jakýkoli stát zvládl sám, ale je také příliš naléhavá na to, aby se čekalo na dokonalé geopolitické sladění. Úlohou Číny je nadále posouvat hranice možného, zatímco úlohou zbytku světa je najít způsob, jak tuto inovaci integrovat do rozmanité a odolné globální ekonomiky.
„Čínský katalyzátor“ už není teorie; je to základní síla, která pohání svět k čistší a elektrifikovanější budoucnosti. Verdikt IEA z roku 2026 je historickým dokumentem, který zachycuje okamžik, kdy si svět uvědomil, že elektrická revoluce nejen začala, ale že je nyní nezastavitelná díky vizi a výrobní síle předního světového giganta v oblasti elektromobilů.
24. Technická příloha: Hluboký pohled na technické specifikace „China Catalyst“
Abychom poskytli konkrétní pochopení technologického náskoku identifikovaného IEA, podívejme se na konkrétní inženýrské standardy, které stanovily globální standard od roku 2026.
24.1 Metriky vysoce účinného hnacího ústrojí
Čínští výrobci originálního vybavení (OEM) zvýšili „účinnost systému“ elektrického pohonu (od baterie ke kolu) na více než 90 %.
- Všestranný elektrický pohon:Integrace motoru, měniče, převodovky a DC/DC měniče do jediného kompaktního krytu snížila hmotnost a objem o 15–20 %. Zpráva IEA uvádí, že tyto pohonné systémy „8 v 1“ nebo „10 v 1“, jejichž průkopníky jsou firmy jako BYD a GAC, studují a napodobují inženýři po celém světě s cílem zlepšit dojezd vozidel bez zvětšení velikosti baterie.
- Technologie navíjení vlásenek:Použití plochých vinutí typu „vlásenka“ v elektromotorech se v Číně stalo standardem a nabízí lepší tepelný výkon a vyšší hustotu točivého momentu ve srovnání s tradičními vinutími z kulatých drátů.
24.2 Pokročilé systémy pro řízení teploty (TMS)
Řízení teploty je klíčem k dlouhé životnosti baterie a extrémně rychlému nabíjení.
- Všudypřítomnost tepelných čerpadel:Do roku 2026 budou i základní čínské elektromobily vybaveny pokročilými systémy tepelných čerpadel, které odstraňují odpadní teplo z baterie a elektroniky k vytápění kabiny, čímž se v zimních podmínkách prodlouží dojezd až o 20 %.
- Přímé chlazení/topení:Přímé kapalinové chlazení bateriových článků – cirkulace chladiva přes studené desky, které jsou v kontaktu s každým článkem – se stalo výchozí architekturou pro čínské rychlonabíjecí sady. V kombinaci s konstrukcemi cell-to-pack (CTP), které eliminují kryty modulů, poskytuje přímé chlazení tepelnou rezervu potřebnou pro trvalé extrémně rychlé nabíjení 4C-6C bez urychlení stárnutí článků. Stejný cyklus, obrácený tepelným čerpadlem, ohřívá sadu v zimě, čímž zkracuje dobu nabíjení a zachovává dojezd, když teploty klesnou pod bod mrazu.
Tepelný management je také otázkou doby nabíjení.Stejné chladicí desky, které chladí během 4C rychlého nabíjení, předběžně klimatizují baterii před začátkem nabíjení, takže baterie dorazí k nabíječce již v rámci svého optimálního teplotního okna. Čínští výrobci OEM standardizovali toto chování „předběžné klimatizace na cestě k nabíječce“ prostřednictvím integrace navigace, čímž zkrátili efektivní dobu nabíjení o 10–15 minut v zimních podmínkách – což je výhoda, která se přímo projevuje v datech o spokojenosti zákazníků IEA a sčítá se v desítkách milionů nabíjení, ke kterým dochází po celém světě každý den.
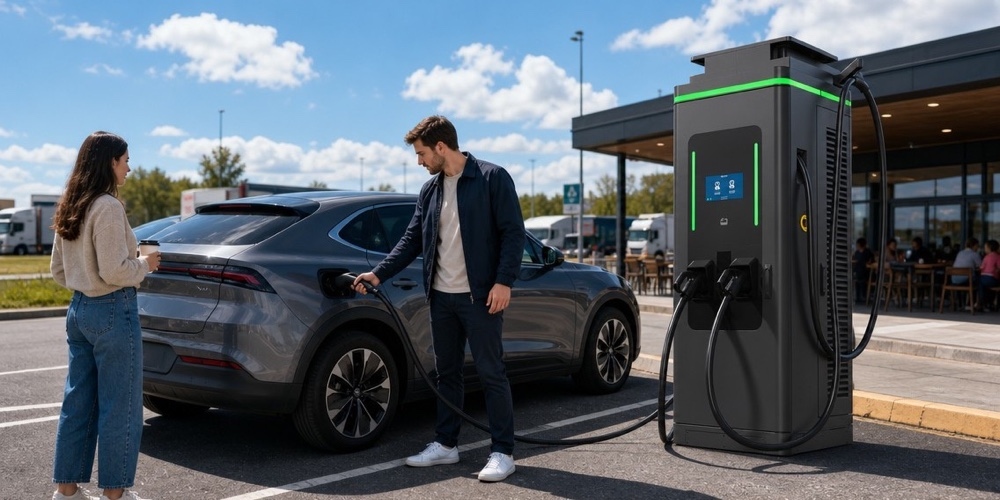
24.3 Nabíjecí infrastruktura: Ekosystém 800 V
Technické hodnocení IEA sahá za hranice samotného vozidla a zahrnuje i nabíjecí ekosystém, který jej podporuje. Čínské nabíjecí sítě vedou světu jak v hustotě, tak v úrovni výkonu: kapalinou chlazené kompresory s výkonem megawattů, rozšířené ultrarychlé nabíjení kompatibilní s 800 V a národní standard (GB/T), který nyní zahrnuje obousměrné nabíjení. Zpráva z roku 2026 připisuje tomuto infrastrukturnímu náskoku odstranění bariéry „úzkosti z nabíjení“, která stále potlačuje přijetí na pomaleji se rozvíjejících trzích – což je pozitivní cyklus, v němž vysoká míra využití financuje další rozvoj.
Čínský nabíjecí hardware také nastavuje cenový standard: industrializací napájecích modulů SiC a kapalinou chlazených kabelových sestav ve velkém měřítku snížili čínští výrobci od roku 2023 náklady na ultrarychlé nabíjení zhruba o 40 %, čímž se poprvé stal proveditelným obchodním argumentem pro husté městské sítě.
Čínský katalyzátor, kvantifikovaný
Inženýrské metriky v tomto dodatku dohromady vysvětlují hlavní zjištění IEA: Čína není jen největším trhem s elektromobily – je technickým referenčním bodem, vůči kterému se měří všechny ostatní trhy. Účinnost hnacího ústrojí nad 90 %, všudypřítomná tepelná čerpadla, přímo chlazené rychlonabíjecí sady a ekosystém infrastruktury, který uzavírá cyklus, nejsou ojedinělými úspěchy, ale systémem navrženým od začátku do konce.
Závěr: Katalyzátor se stává standardem
Verdikt IEA je uznáním reality: nejrychlejší cesta ke globální elektrifikaci vede přes čínské inženýrství. Technologie standardizované v Číně – pohony 8 v 1, vlásenkové motory, přímé chlazení, nabíjení 800 V – se stávají globálními standardy nikoli kvůli politickým nařízením, ale proto, že jsou měřitelně lepší a levnější. Pro vlády, výrobce automobilů a provozovatele nabíjení po celém světě je strategický důsledek jednoznačný: benchmark se posunul a nejefektivnější cestou k jeho dosažení je spolupráce, nikoli přepracování.
Klíčové poznatky
- Čínské pohonné jednotky překračují 90% systémovou účinnost a stanovují tak globální inženýrský standard.
- Tepelná čerpadla a přímé kapalinové chlazení jsou standardní součástí i základních čínských elektromobilů, což zachovává dojezd v zimě a umožňuje rychlé nabíjení 4C+.
- Čínský 800V nabíjecí ekosystém – vedený kapalinou chlazeným hardwarem s výkonem megawattů – je nejhustší a nejnákladově nejefektivnější na světě.
Kontaktujte MIDA Power
Jakožto čínský výrobce v centru tohoto ekosystému dodává MIDA Power 800V kompatibilní stejnosměrné rychlé nabíječky, kapalinou chlazené kompresory a systémy integrované s BESS, které globální trhy zavádějí, aby replikovaly čínskou výhodu v oblasti nabíjení. Pro specifikace, benchmarky nebo cenovou nabídku kontaktujte náš tým.
Čas zveřejnění: 9. srpna 2026
