
 Gwefrydd EV Cludadwy
 Blwch Wal Cartref EV
 Gorsaf Gwefrydd DC
 Gorsaf Gwefru BESS
 V2G V2H V2V V2L
 Modiwl Gwefru EV
 Cysylltydd Gwefru DC
 Ategolion EV

Nid gwefru yw nod eithaf V2G, ond ailstrwythuro'r grid pŵer – pan ddechreuodd Ewrop orfodi gwefru deuffordd, dechreuodd yr aildrefnu go iawn yn y diwydiant pentyrrau gwefru.
Yn ystod y blynyddoedd diwethaf, V2G (Vehicle to Grid) fu'r dechnoleg fwyaf "cyfarwydd ond anghyfarwydd" yn y diwydiant ynni newydd. Mae pawb yn gwybod amdani. Ond bron neb sy'n credu'n wirioneddol y bydd yn cyrraedd graddfa fawr. Gan fod V2G yn y gorffennol yn debycach i brosiect labordy, yn debycach i arddangosiad polisi, yn debycach i PPT diwydiant, roedd hi'n anodd ffurfio dolen gaeedig fasnachol mewn gwirionedd. Dechreuodd cymaint o bobl dybio bod V2G yn bwysig, ond mae'n dal yn bell o fod yn realiti.
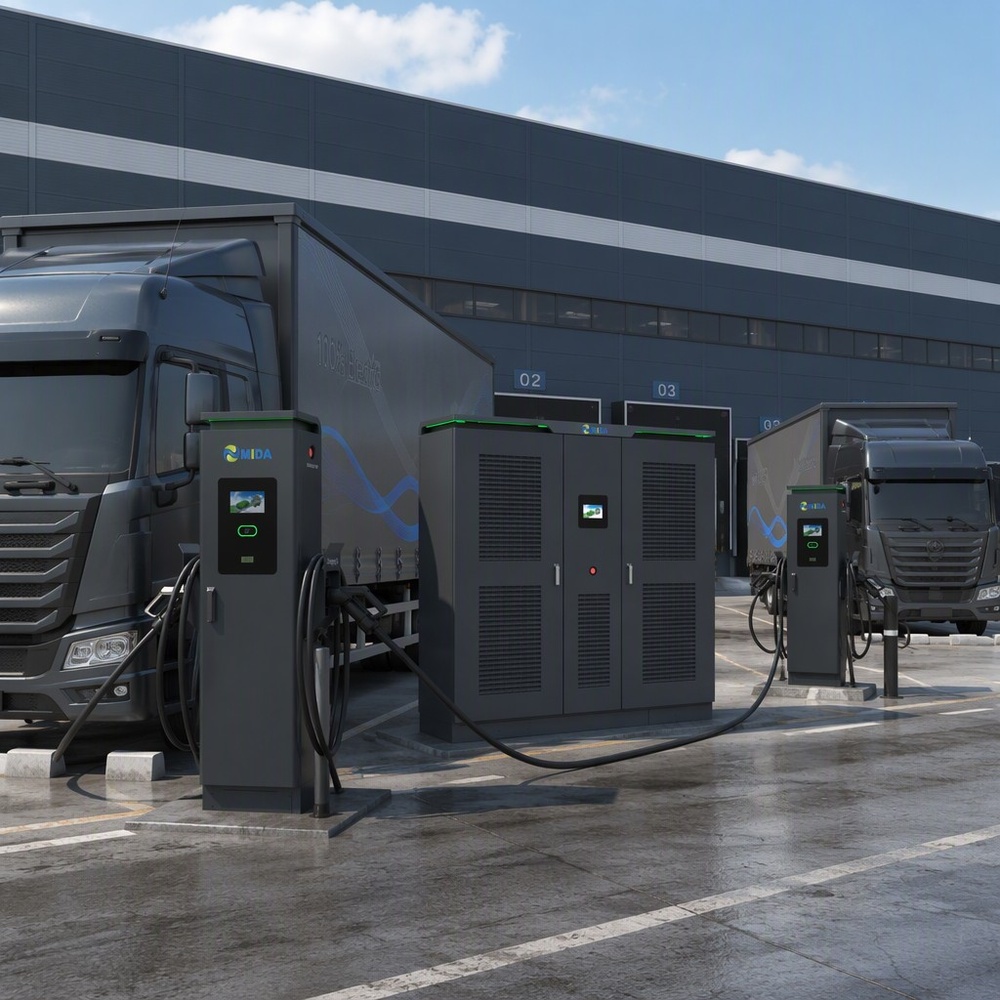
Ond o 2024 ymlaen, mae rhesymeg sylfaenol y diwydiant cyfan yn newid yn sydyn. Oherwydd nid yw gyrru V2G bellach yn ymwneud â chwmnïau ceir yn unig. Ond yn hytrach – y system grid pŵer byd-eang ei hun. Yn ei hanfod, nid canlyniad datblygiad cerbydau ynni newydd yw achos V2G, ond cynnyrch anochel o'r anghydbwysedd strwythur ynni byd-eang.
Mae rhesymeg y grid pŵer yn y ganrif ddiwethaf yn syml iawn: faint o drydan sy'n cael ei gynhyrchu, faint o drydan sy'n cael ei ddefnyddio, a'r system gyfan yw cynhyrchu pŵer canolog - trosglwyddiad unffordd, llwyth sefydlog.
Mae'r rhain i gyd yn achosi problemau digynsail yn y grid pŵer byd-eang, gyda "mwy a mwy o drydan, ond yn fwyfwy anodd ei ddosbarthu." Yn enwedig yn Ewrop, mae prisiau trydan negyddol wedi dod yn fwyfwy cyffredin. Mewn llawer o ardaloedd, mae hyd yn oed ffenomen o drydan gormodol yn ystod y dydd a thrydan annigonol yn y nos.
Y Newid: Cerbydau Trydan fel Nodau Ynni Dosbarthedig
Y broblem fwyaf gyda'r system grid pŵer byd-eang bresennol yw'r diffyg storio ynni deinamig. Felly, dechreuodd y diwydiant ynni cyfan ailystyried adnodd a anwybyddid ar un adeg – cerbydau trydan, sy'n esblygu'n raddol o "gerbydau trafnidiaeth" i "asedau grid".
Pan fydd cerbydau trydan lefel miliwn wedi'u cysylltu â'r system ynni, nid y diwydiant gwefru sy'n newid mewn gwirionedd mwyach. Ond yn hytrach, dull gweithredu'r system bŵer gyfan. Dyna hefyd pam, yn ystod y ddwy flynedd ddiwethaf, mae'r diwydiant ynni byd-eang wedi dechrau newid cynhwysfawr yn sydyn:
- V2G(Cerbyd i'r Grid) |V2H(Cerbyd i Breswylydd) |V2B(O gerbyd i fasnachol)
- VPP(Gorsaf Bŵer Rhithwir) |DER(Ynni Dosbarthedig) |Microgrid
Dynameg Rheoleiddio Byd-eang
Oherwydd yn y dyfodol, nid 'pwy all gynhyrchu trydan' yw'r hyn sy'n wirioneddol werthfawr mwyach. Ond yn hytrach: pwy all addasu'r trydan. Mae'r awdurdodau rheoleiddio byd-eang wedi dechrau gorfodi V2G, ac nid yw erioed wedi bod yn dechnoleg sy'n pennu mynediad y diwydiant i'r cyfnod masnacheiddio mewn gwirionedd. Ond yn hytrach - rheoliadau.
Ewrop: Yr Hyrwyddwr Mwyaf Radical
Mae'r UE yn gorfodi hyrwyddo systemau gwefru deallus drwy'r AFIR (Rheoliad Seilwaith Tanwyddau Amgen). O 2026 ymlaen, rhaid i gyfleusterau gwefru cyhoeddus newydd gefnogi ISO 15118; o 2027 ymlaen, rhaid i gyfleusterau gwefru Modd 3 cyhoeddus a phreifat newydd gefnogi ISO 15118-20.
Gogledd America: Ecosystem Ynni Unedig
Gyda hyrwyddo cynhwysfawr safonau SAE J3400 (NACS), mae ecosystem gwefru unedig yn ffurfio. Nid gwella cydnawsedd gwefru yn unig yw nod gwirioneddol rhyngwyneb unedig, ond adeiladu rhwydwaith cyfnewid ynni unedig sy'n ymgorffori amserlennu deallus a gallu deuffordd.
Tsieina: Rhaglenni Peilot ar Raddfa Fawr
Yn 2024, hyrwyddodd y Comisiwn Datblygu a Diwygio Cenedlaethol ac adrannau eraill yr “Hysbysiad ar Hyrwyddo Gwaith Peilot Cymhwyso Rhyngweithio Rhwydwaith Cerbydau ar Raddfa Fawr”. Mae Tsieina wedi dechrau ymgorffori V2G yn y genhedlaeth nesaf o seilwaith ynni.
Y Dyfodol: Rhyngrwyd Ynni
Nid yw'r rownd nesaf o ryfeloedd diwydiant bellach yn "rhyfel y pentyrrau gwefru". Efallai na fydd y mentrau gwirioneddol werthfawr yn y dyfodol bellach yn "werthwyr caledwedd". Ond yn hytrach: crynhowyr, cwmnïau EMS, SaaS ynni, llwyfannau VPP, gweithredwyr microgrid, llwyfannau dosbarthu ynni deuffordd.
Tirwedd Fusnes:Statws cymhwysiad cyfredol technoleg V2G. Mae'r broses fasnacheiddio V2G yn Ewrop yn datblygu'n gyflymach nag yr oedd llawer o bobl yn ei ddisgwyl. Ym mis Hydref 2024, ymunodd Mobilize yn Ffrainc â The Mobility House i lansio'r gwasanaeth V2G masnachol cyntaf. Ym mis Mehefin 2025, lansiodd We Drive Solar yn yr Iseldiroedd y rhaglen "Utrecht Charging". Ym mis Awst 2025, mae Octopus Energy wedi ymuno â BYD i lansio'r cynllun V2G yn y DU. Ym mis Medi 2025, lansiodd BMW ac E.ON gynnyrch V2G preswyl cyntaf yr Almaen.
Efallai nad oes llawer o amser ar ôl i'r diwydiant. Yn y gorffennol, gallai'r diwydiant drafod o hyd a oes dyfodol i V2G? Ond nawr y broblem wirioneddol yw: pan fydd rheoliadau'n dechrau gorchymyn cefnogaeth ar gyfer cyfnewid ynni dwyffordd, pwy all barhau i aros yn yr oes wefru draddodiadol?
O ran y gyfres V2G, lluniwch elipsis dros dro
Amser postio: Medi-20-2026
