
 便攜式電動汽車充電器
 家用電動車充電樁
 直流充電站
 BESS充電站
 V2G V2H V2V V2L
 電動車充電模組
 直流充電介面
 電動汽車配件

出口充電站時,人們首先想到的就是歐洲市場。CE認證.
市場潛力
歐洲市場規模龐大,覆蓋46個成員國,人口達4億,因此新能源充電樁的需求自然很高。同時,亞洲、非洲和澳洲的大多數國家基本上都遵循歐洲的標準和認證體系,獲得CE認證就等於間接通過了這些國家的認證。一分錢多用,一舉多得。
然而,北美市場卻很少受到國內樁基公司的關注。
北美面臨的挑戰
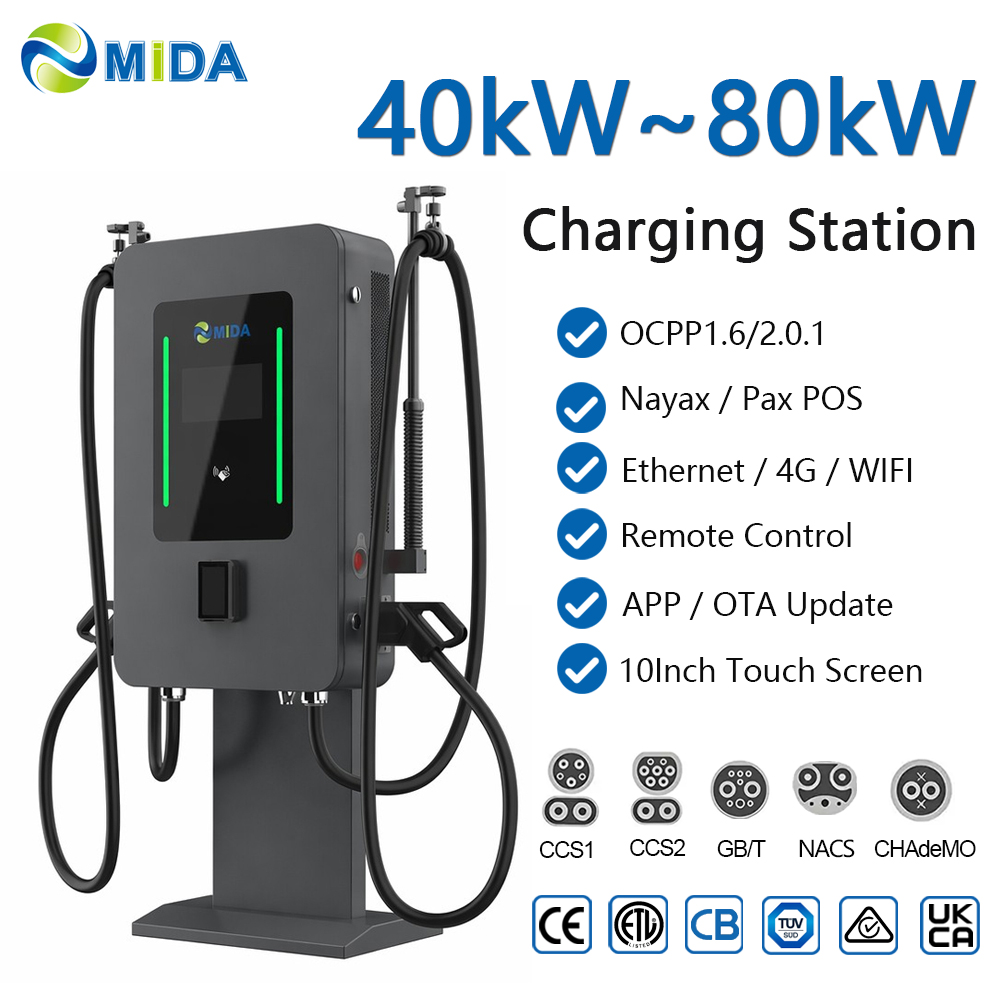
- ⚠ 標準混亂目前,充電樁的實體介面主要有三種:CCS1、NACS 和 CHAdeMO。市場上主流介面仍為 CCS1,大多數汽車廠商都支援此介面。以特斯拉為代表的 NACS 介面也在快速成長。福特和通用汽車已宣佈在其新款車型中支援 NACS 介面。日本的 CHAdeMO 介面市場佔有率僅約 10%,正處於逐步淘汰的邊緣。因此,對於出口到美國的充電樁究竟需要 CCS1 介面認證、NACS 認證或 CHAdeMO 認證,目前尚無統一規定,這造成了一定的混亂。
- ⚠ 高入學門檻美國傾向扶持本國企業,2022年通過的《通膨抑制法案》(IRA)規定,充電站40%的零件必須在美國本土生產。如果達不到這個比例,就無法獲得新能源補貼。同時,受川普政府的影響,部分出口到美國的國產充電站被徵收高達25%的關稅,導致中國產品競爭力驟降。結果是,ChargePoint、EVgo和Blink Charging這三家美國本土公司的市佔率超過50%,外國公司幾乎沒有生存空間。
- ⚠ 認證成本高昂出口到美國無疑是首選。UL認證以簡單的通訊樁為例,如果選擇歐洲領先的認證機構TÜV、ÜDS、ÜD或萊茵,CE認證全套費用約20萬元,認證週期約三個月。類似產品的UL認證費用超過50萬元,週期也約六個月。直流充電樁的認證成本更高,CE認證費用在30萬至40萬元左右,UL認證費用輕鬆超過100萬元。充電樁產業對硬體製造業較為依賴,而充電樁企業本身的利潤很低,在沒有市場收益的情況下,投入巨資進行認證是不切實際的。
標準混亂,認證費用昂貴,稅金也高。自然,大多數樁基公司都不願優先考慮北美市場的產品佈局。
如果你不想再在北美做這件事了,那就得試試別的辦法。原因也很令人難過——在其他海外市場做這件事更難,歐洲和東南亞市場已經飽和,競爭日益激烈。相比之下,北美市場還算有利可圖。在不利的市場環境下,蒼蠅腿肉就是肉。
國內充電站如何打開美國市場?
這是一個複雜的問題。除了市場銷售之外,最棘手的無疑是如何以最低成本獲得美國市場准入許可並遵守相關法規。這意味著,為了獲得入學資格,樁基公司需要尋求除UL之外的其他認證機構,這些機構也必須獲得美國政府和市場的認可。同時,在產品設計之初就必須深入了解北美充電站的設計規範,並進行針對性的調整。
身為資深研發工程師和北美充電站認證工程師,我深知出口到北美市場的複雜性和不公平性。
在接下來的文章中,我將深入探討由NFPA 70、NRTL、OSHA和UL組成的北美認證體系,首先從市場准入入手;隨後,我將詳細解讀UL 2594(交流充電樁標準)和UL 2202(直流充電樁標準),比較美國標準充電樁與歐洲國家標準配位充電樁之間的差異,以幫助大家2231)和功能安全(UL 991和UL 1998)的要求,以便徹底消除充電站設計中的障礙。
事不宜遲,如果您剛好對北美充電樁市場感興趣,我誠摯地邀請您與我一起踏上北美充電樁設計和認證之旅。
發佈時間:2026年9月21日
